
Energia più cara, stretta monetaria e tassi d’interesse in rialzo hanno messo l’economia europea davanti a scelte difficili. In gioco ci sono il potere d’acquisto delle famiglie, l’attività delle imprese, l’accesso al credito e gli investimenti. Cosa insegna questa fase, e quali strumenti potrebbero rendere più efficace la risposta europea?
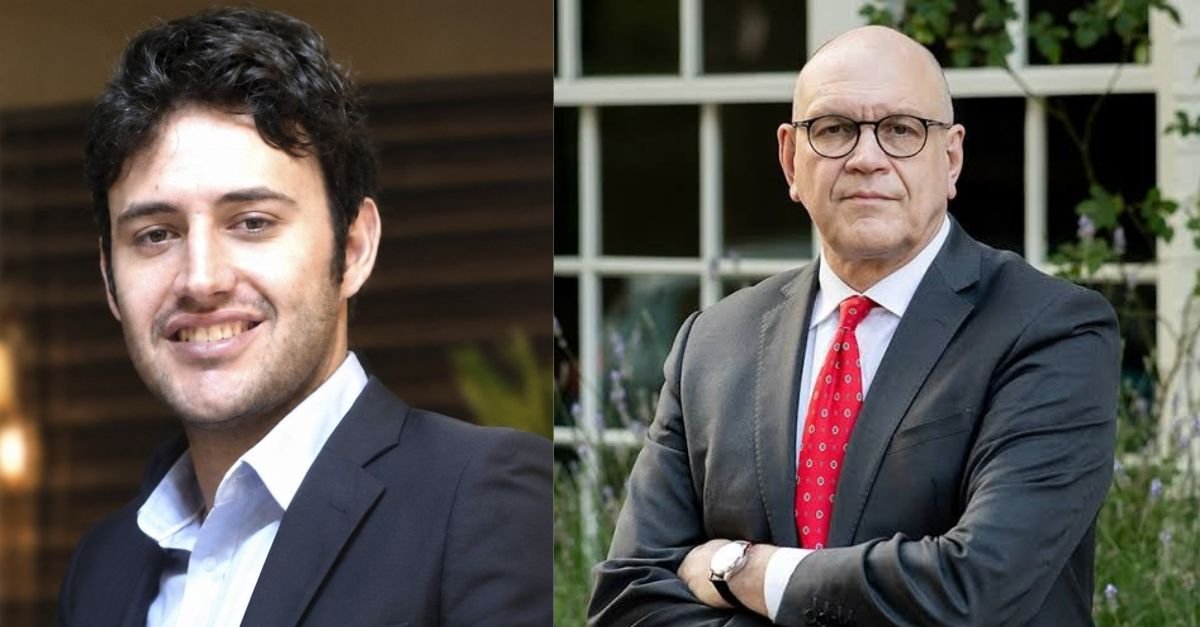
Ne discutono due economisti di generazioni diverse. Lorenzo Codogno, ex capo economista del ministero dell’Economia, si occupa da anni di economia europea e politiche economiche. Luigi Capoani è docente di Economia internazionale e presidente dell’European Youth Think Tank. Il tema è come tenere insieme stabilità dei prezzi e sviluppo.
Stretta monetaria, quale giudizio?
Quale giudizio dà della stretta monetaria europea e quali conseguenze meritano maggiore attenzione?
Lorenzo Codogno: La stretta monetaria è necessaria. Ricordo che la banca centrale ha solo strumenti monetari, e più che altro i tassi d’interesse. Spetta quindi ai governi introdurre misure mirate per mitigare gli effetti sulle fasce più deboli della popolazione e sulle imprese più finanziariamente esposte. Lo stesso vale per lo shock energetico, che è uno shock esogeno da ragioni di scambio e quindi produce un impoverimento dell’intera economia nazionale. C’è ben poco che anche il governo possa fare in questa materia, se non favorire l’innovazione energetica, la transizione climatica e gli approvvigionamenti alternativi. Per questo si può anche fare un po’ più di debito, perché va a beneficio della crescita futura. La banca centrale non può fare molto contro il caro energia, ma può evitare che un rialzo transitorio dell’inflazione si traduca in effetti indiretti e di second’ordine più persistenti. E per fare questo non ha altro mezzo se non quello di deprimere la domanda aggregata, rallentando la crescita economica e, per questa via, anche i prezzi. È un sacrificio necessario per mantenere la stabilità dei prezzi e condizioni macroeconomiche d’equilibrio nel medio periodo.
Luigi Capoani: A mio avviso, uno dei rischi principali è la doppia penalizzazione delle imprese, un aspetto che nel dibattito ha ricevuto meno attenzione di quanto meriti: da un lato l’aumento dei costi energetici, dall’altro un finanziamento più oneroso o più difficile da ottenere. Sono due pressioni che rischiano di rafforzarsi a vicenda, perché il credito potrebbe servire proprio a superare la prima difficoltà. Un’impresa che vuole ridurre i consumi energetici deve spesso investire in nuovi impianti o tecnologie: se la stretta rende quel progetto troppo costoso, l’azienda finisce per continuare a produrre con gli stessi costi elevati. È questo l’elemento che considero più rilevante: il tentativo di contenere l’inflazione può ostacolare proprio gli investimenti necessari a correggerne alcune cause. La politica monetaria deve contrastare la persistenza dei rincari, ma il giudizio complessivo su di essa dovrebbe comprendere anche gli effetti sul credito e sulla capacità delle imprese di adattarsi.
Governo e imprese, quali interventi?
A Lorenzo Codogno: quali interventi dovrebbe mettere in atto il governo?
Lorenzo Codogno: Il governo dovrebbe seguire le indicazioni della Commissione europea e del Consiglio europeo, che dicono chiaramente come dovrebbe concentrarsi sul fornire sollievo in modo selettivo alle famiglie e alle imprese. I sussidi dovrebbero contribuire a migliorare la sostenibilità e la sicurezza energetica. Inoltre, il governo dovrebbe mettere in cantiere riforme e investimenti per rendere l’economia più resiliente agli shock energetici futuri. Dovrebbe invece, per quanto possibile, evitare meri sussidi di prezzo generalizzati ai carburanti, al gas e all’elettricità, perché questi si tradurrebbero di fatto in un trasferimento a favore dei Paesi produttori e ostacolerebbero la trasmissione del necessario segnale di prezzo all’economia. Un corretto segnale di prezzo favorirebbe maggiori investimenti e la necessaria trasformazione industriale, nonché tutti quegli sviluppi, incluso il risparmio energetico, atti a migliorare la situazione futura. In parte lo si è già visto, perché le misure introdotte in tutta Europa a partire dallo shock del 2022 hanno consentito di limitare gli effetti negativi del nuovo shock energetico. Il coordinamento con la politica monetaria serve solamente se ne vengono rispettate pienamente l’autonomia e l’indipendenza.
A Luigi Capoani: quali interventi potrebbero aiutare le imprese ad affrontare questa situazione?
Luigi Capoani: Ritengo necessario preservare la possibilità di finanziare gli investimenti che rendono le imprese più efficienti: un sostegno alle sole spese correnti può offrire sollievo immediato, ma non basta se non si consente alle aziende di modificare le condizioni strutturali che generano quei costi. Proporrei quindi strumenti mirati per progetti di ammodernamento, efficienza energetica e innovazione produttiva (garanzie pubbliche selettive, forme di cofinanziamento o incentivi agli intermediari), accompagnati da una valutazione della sostenibilità dei progetti e dei risultati attesi.
Il criterio guida dovrebbe essere il contributo dell’investimento alla capacità dell’impresa di produrre meglio nel tempo: se un progetto riduce una dipendenza o un costo strutturale, renderlo finanziabile aiuta sia l’azienda sia l’economia nel suo insieme. Questo richiede però un coordinamento tra politica monetaria, politica industriale e strumenti finanziari.
Bce e investimenti: chi decide e con quali criteri
A Lorenzo Codogno: tornando alla politica monetaria, quindi la Banca Centrale Europea dev’essere lasciata libera di decidere in piena autonomia un rialzo dei tassi d’interesse?
Lorenzo Codogno: Assolutamente sì. La banca centrale fa il suo lavoro rispettando il mandato che le è stato dato, che è quello di mantenere la stabilità dei prezzi nel lungo periodo a beneficio di un ambiente economico stabile che favorisce l’allocazione delle risorse, la produttività delle imprese e, in ultima analisi, la crescita economica e il benessere dei cittadini. Ogni segnale che in qualche modo può essere visto come limitante dell’indipendenza della banca centrale andrebbe a danneggiare proprio la crescita economica che si vorrebbe cercare di proteggere.
A Luigi Capoani: come scegliere gli investimenti da sostenere e su quali orizzonti valutarli?
Luigi Capoani: Il punto di partenza è che gli investimenti non sono tutti uguali: alcuni esauriscono rapidamente i loro effetti, altri creano una capacità produttiva (infrastrutture, impianti, reti, conoscenze) che continua a sostenere l’economia ben oltre la spesa iniziale. Questa persistenza dovrebbe pesare nella valutazione, perché un investimento genera domanda durante la sua realizzazione e amplia l’offerta per un periodo molto più lungo: per comprenderne il valore occorre considerare entrambe le fasi.
La durata, da sola, non garantisce però l’utilità: servono manutenzione, utilizzo effettivo e possibilità di aggiornamento. Privilegerei quindi i progetti capaci di offrire benefici produttivi duraturi, verificando quanto siano realistici e quali risorse occorrano per mantenerli: una politica economica lungimirante deve guardare anche al flusso di beni e servizi che un investimento potrà rendere possibile nel tempo.
Tassi più alti e crescita: come si conciliano
A Lorenzo Codogno: seguendo questo discorso, in che modo la banca centrale favorisce la crescita economica quando alza i tassi?
Lorenzo Codogno: La banca centrale ha come mandato quello della stabilità dei prezzi. Quando vi è uno shock esogeno, come quello attuale, deve fare in modo che, attraverso un rallentamento della domanda aggregata, il rialzo dell’inflazione resti limitato e temporaneo. Questo è il contributo che può dare per il mantenimento di condizioni economiche che favoriscano il lavoro, gli investimenti e la crescita futura.
A Luigi Capoani: che cosa cambierebbe nel modo in cui vengono finanziati i progetti imprenditoriali e di ricerca?
Luigi Capoani: Vedo un problema nel fatto che chi ha maggiore bisogno di finanziamento per sviluppare un progetto è spesso anche chi incontra più difficoltà a ottenerlo: un soggetto con patrimonio e ricavi consolidati offre garanzie facilmente valutabili, mentre chi propone una nuova tecnologia può avere un potenziale importante ma poche sicurezze iniziali. La ricerca comporta incertezza, e non possiamo pretendere che una banca sostenga da sola ogni rischio: per questo proporrei un sistema in cui strumenti pubblici e finanziatori privati concorrano al sostegno dei progetti (garanzie selettive, partecipazioni al capitale, finanziamenti per fasi, incentivi alle banche per iniziative innovative). Questa condivisione del rischio deve però essere accompagnata da criteri trasparenti e verifiche. Lo scopo è rendere finanziabili progetti utili che, con i soli criteri tradizionali, resterebbero esclusi: la capacità di ricerca di un’economia dipende anche dalla possibilità di sostenere tentativi seri il cui successo non è garantito in anticipo.
Il ruolo delle banche nello sviluppo
Quale responsabilità attribuisce alle banche nelle prospettive di sviluppo di un’economia?
Lorenzo Codogno: In un sistema ancora banco-centrico come quello europeo, dove due terzi dei finanziamenti all’economia arrivano dalle banche, queste svolgono un ruolo centrale. Sono il sistema sanguigno del corpo dell’economia. Senza una corretta circolazione del sangue, il corpo smette di funzionare. Hanno anche una funzione cruciale nel trasmettere la politica monetaria all’economia e, quindi, nel contribuire alla stabilizzazione macroeconomica. Per l’economia, non sono i tassi di riferimento della banca centrale a determinare l’impatto sull’attività economica, bensì i tassi e la quantità di credito delle banche commerciali, che svolgono un ruolo essenziale nel trasmettere la politica monetaria. Accanto al sistema bancario, che si è consolidato e rafforzato negli ultimi anni, va sviluppato anche un altro pilastro a supporto dell’economia: un mercato dei capitali efficiente e ampio. Su questo c’è ancora molto da fare a livello europeo, soprattutto rispetto agli Stati Uniti.
Luigi Capoani: Le banche contribuiscono a decidere quali attività avranno le risorse per realizzarsi: attraverso la concessione dei prestiti partecipano alla creazione di moneta bancaria e ne orientano l’impiego, una funzione che attribuisce alle loro scelte conseguenze ben oltre la singola operazione. Finanziare un impianto produttivo, una ricerca o l’acquisto di un bene esistente può avere effetti molto diversi sull’economia: per questo ritengo importante discutere della destinazione del credito, oltre che della sua quantità e del suo costo.
La responsabilità delle banche consiste anche nello sviluppare competenze per riconoscere progetti validi e valutarne le prospettive. Devono tutelare la propria solidità, ma possono farlo all’interno di un sistema che condivida alcuni rischi con soggetti pubblici e altri investitori: le modalità con cui distribuiamo il credito influenzano, in ultima analisi, il tipo di sviluppo che rendiamo possibile.
L’inflazione è sempre un fenomeno monetario?
Possiamo ancora considerare l’inflazione «sempre e ovunque un fenomeno monetario», secondo la formulazione di Friedman?
Lorenzo Codogno: Friedman ha rappresentato un pezzo di storia dell’economia e i suoi insegnamenti sono ancor oggi validi. Tuttavia, il mondo è cambiato. La velocità della moneta non può più essere considerata stabile a causa delle innumerevoli trasformazioni del sistema finanziario, della disintermediazione del credito bancario e della crescita di nuovi soggetti che di fatto surrogano il credito dato dalle banche e creano moneta. In questa situazione, già da molti anni, la crescita degli aggregati monetari e creditizi, pur rimanendo un campo di analisi e di monitoraggio importante sullo stato dell’economia, non è più il faro di riferimento per le banche centrali. L’approccio è ora molto più olistico e la maggior parte delle banche centrali segue una cornice teorica “New Keynesian”, cioè il controllo dell’inflazione attraverso l’analisi e l’incidenza sulla domanda aggregata. In tempi più recenti, vi è anche un’attenzione crescente agli sviluppi dell’offerta, tradizionalmente non materia d’elezione per la politica monetaria. In un’economia in forte trasformazione e sempre più soggetta a shock d’offerta, le banche centrali non possono più esimersi dal comprendere e monitorare il lato dell’offerta, sul quale vi sono molte meno conoscenze e strumenti d’intervento. Ma questa è la strada per il futuro.
Luigi Capoani: La relazione tra moneta e prezzi rimane fondamentale, ma ritengo insufficiente concentrarsi soprattutto sulla quantità di moneta: dobbiamo esaminare anche come viene creato il credito, dove viene indirizzato e quali effetti produce sulla capacità dell’economia di offrire beni e servizi. Un finanziamento che alimenta la spesa senza una corrispondente crescita dell’offerta può esercitare pressioni sui prezzi, mentre uno destinato a un investimento produttivo può ampliare l’offerta futura, anche se, in questo caso, contano i tempi: il progetto genera spesa prima di entrare in funzione, e non è detto che realizzi tutti i benefici previsti.
Il meccanismo di allocazione entra quindi nella dinamica dell’inflazione, pur senza determinarla da solo. Una stretta generalizzata può frenare la domanda, ma rischia anche di penalizzare i progetti più incerti e innovativi che potrebbero migliorare la produzione.
È qui che proporrei di sviluppare la riflessione oltre una lettura prevalentemente monetarista, considerando insieme quantità, destinazione e orizzonte del credito. Come presidente dell’European Youth Think Tank, ritengo essenziale chiedersi quali capacità produttive e quali opportunità future vengono create dalle decisioni finanziarie di oggi.
Chi sono gli intervistati
Lorenzo Codogno è economista, Visiting Professor in Practice all’European Institute della London School of Economics, Visiting Professor al College of Europe e Senior Fellow alla LUISS School of European Political Economy. Si occupa di macroeconomia europea, politica di bilancio e governance economica. Ha fondato LC Macro Advisors, di cui è capo economista, e in passato è stato capo economista e direttore generale al ministero dell’Economia e delle Finanze.
Luigi Capoani è economista, ricercatore e docente di Economia internazionale all’Università Ca’ Foscari di Venezia. È esperto dell’applicazione dei modelli gravitazionali in economia. Ha fondato e presiede l’European Youth Think Tank (EYTT), piattaforma indipendente e senza scopo di lucro che riunisce giovani ricercatori di tutta Europa e sostiene la ricerca interdisciplinare destinata alle riviste accademiche internazionali.
Commenti