
Alle prime ore della seduta europea di oggi, 4 maggi, prima ancora che Washington avesse emesso un comunicato ufficiale sull’episodio, i mercati avevano già espresso una posizione netta.
Il Dollar Index, che misura il valore del dollaro rispetto a un paniere di sei valute principali, saliva dello 0,3% a quota 98,542. Lo STOXX 600 paneuropeo cedeva lo 0,9%. L’Euro STOXX 50, l’indice delle 50 blue-chip europee, scendeva dell’1,7%. Il rendimento del Bund decennale tedesco, benchmark per tutta la zona euro, saliva di 5 punti base a 3,082%, con i prezzi che si muovevano nella direzione opposta.
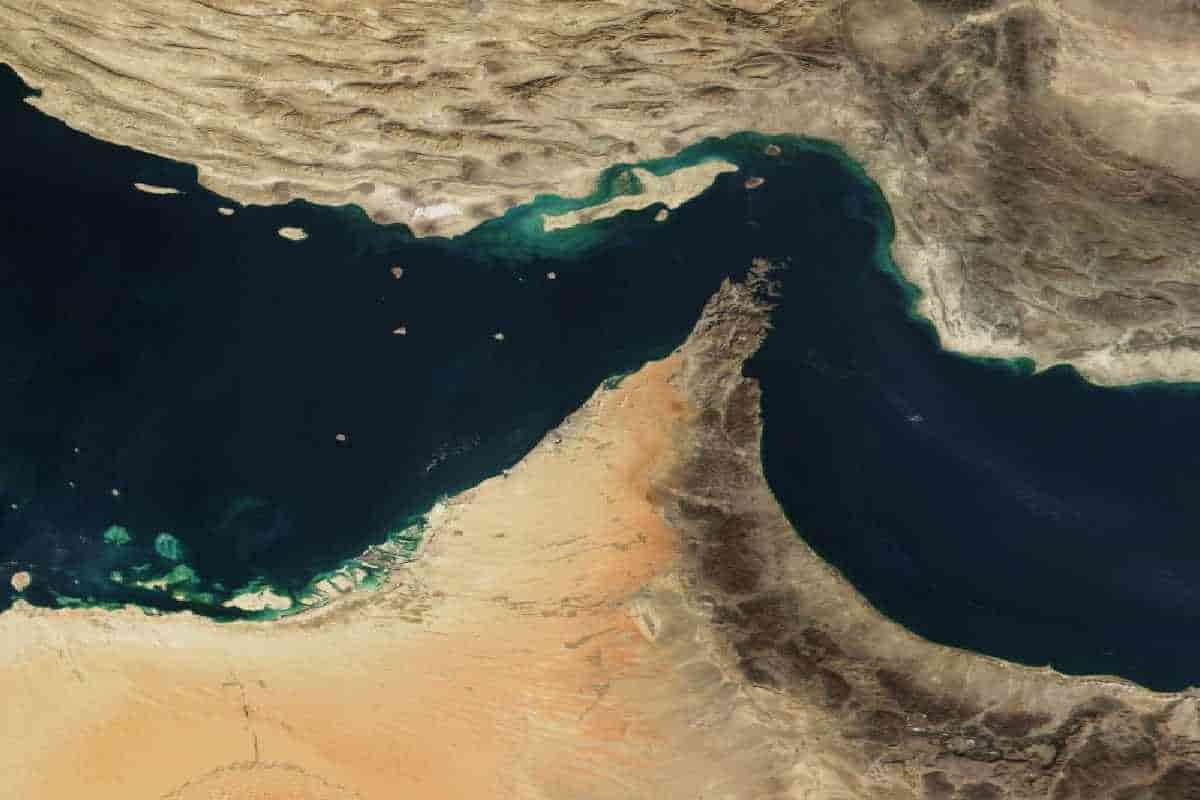
La causa scatenante era la notizia diffusa dall’agenzia di stampa iraniana Fars: due missili avrebbero colpito una fregata della Marina degli Stati Uniti nei pressi dell’isola di Jask, vicino allo Stretto di Hormuz, nell’ambito della tensione seguita all’annuncio americano del “Project Freedom”. Un alto funzionario statunitense, citato da Axios, ha smentito la versione iraniana. La notizia, in altri termini, era già contestata mentre i mercati la stavano già prezzando.
Perché il dollaro sale quando le notizie peggiorano
Il movimento del Dollar Index è il segnale più immediato di quello che gli operatori chiamano risk-off: la tendenza a uscire dagli asset rischiosi (azioni, valute emergenti, obbligazioni periferiche) per rifugiarsi in strumenti considerati sicuri, tra cui il dollaro americano e i titoli di Stato USA.
Il meccanismo non richiede che la notizia sia verificata: richiede che sia credibile abbastanza da aumentare l’incertezza percepita. La Fars è l’agenzia di Stato iraniana, con credibilità istituzionale sufficiente a generare movimento sui terminal Bloomberg anche prima che arrivi la smentita. In questo caso il movimento c’è stato: +0,3% in apertura non è uno scossone, ma è un segnale direzionale chiaro in una sessione che molti operatori avrebbero potuto guardare con relativa tranquillità, visti i segnali di possibile allentamento diplomatico tra USA e Iran delle ultime ore.
Il contesto aiuta a capire perché la reazione sia stata immediata. Lo Stretto di Hormuz è bloccato dall’Iran dal 4 marzo 2026. Prima del blocco, vi transitava circa il 25% del commercio globale di petrolio e il 20% del gas naturale liquefatto. Il greggio WTI si mantiene sotto i 102 dollari al barile, il Brent sopra i 108: livelli che riflettono già una crisi in corso, ma che potrebbero salire rapidamente se la situazione militare si deteriorasse.
Inflazione, effetto guerra: imprese sotto pressione e consumi a rischio
Il sell-off sull’equity europeo: perché colpisce più New York
La divergenza tra la reazione europea e quella americana è un elemento da tenere presente. L’Euro STOXX 50 a -1,7% è una caduta significativa per una singola sessione. Diversi fattori strutturali spiegano perché l’Europa sia più esposta a questo tipo di shock geopolitico rispetto agli Stati Uniti.
Il primo è energetico: l’Europa dipende dalle importazioni di gas e petrolio in misura molto maggiore degli USA, che hanno raggiunto l’autosufficienza energetica. Un blocco prolungato di Hormuz colpisce direttamente i costi industriali europei e le prospettive degli utili aziendali. Il secondo è geografico: la prossimità geografica al teatro del conflitto aumenta il premio al rischio percepito dagli investitori internazionali sull’equity del Vecchio Continente. Il terzo è valutario: in uno scenario di fuga verso il dollaro, l’euro tende a indebolirsi, il che riduce il valore in dollari degli asset europei per gli investitori americani e asiatici, generando pressione aggiuntiva sulle quotazioni.
Il Bund che scende di prezzo (e sale di rendimento)
L’aumento del rendimento del Bund decennale di 5 punti base a 3,082% potrebbe sembrare controintuitivo in uno scenario di risk-off, in cui ci si aspetterebbe acquisti sui titoli di Stato “sicuri”. La spiegazione è che in questo contesto il risk-off si è diretto prevalentemente verso il dollaro e i Treasury americani, non verso i governativi europei.
I titoli di Stato della zona euro scontano un rischio aggiuntivo legato all’esposizione energetica del continente e alle possibili implicazioni fiscali di una crisi prolungata. In uno shock geopolitico che colpisce il flusso energetico verso l’Europa, i Bund non sono percepiti come rifugio assoluto nella stessa misura dei Treasury: la correlazione si è indebolita negli ultimi anni, soprattutto dopo il 2022. Il movimento di 5 punti base è contenuto, ma la direzione è significativa.
Project Freedom e il premio al rischio da monitorare
La notizia della rivendicazione iraniana è arrivata poche ore dopo l’annuncio di Trump su “Project Freedom“, l’operazione con cui gli USA intendono guidare fuori dallo Stretto le navi mercantili bloccate: circa 2.000 imbarcazioni con a bordo fino a 20.000 marittimi, alcune con scorte di cibo e carburante in esaurimento. Il CENTCOM ha confermato il dispiegamento di 15.000 militari, oltre 100 aeromobili, cacciatorpediniere lanciamissili e droni.
L’Iran ha risposto che qualsiasi presenza militare americana nello Stretto sarebbe considerata una violazione del cessate il fuoco concordato tra il 7 e l’8 aprile scorso. Se Project Freedom dovesse portare a uno scontro diretto, il premio al rischio geopolitico incorporato nei prezzi del petrolio e nell’equity europeo salirebbe in modo significativo. Lo scenario più temuto dagli analisti non è un’escalation improvvisa, ma un deterioramento graduale che mantiene alta l’incertezza senza risolversi: l’ambiente peggiore per chi deve prendere decisioni di investimento o pianificazione industriale.
Trump ha dichiarato a Bloomberg che con l’Iran “sta andando molto bene”. I mercati, nel frattempo, si sono mossi nella direzione opposta.
Cos’è il risk-off e come si riconosce sui mercati?
Il risk-off è una fase in cui gli investitori escono dagli asset più rischiosi (azioni, valute emergenti, materie prime cicliche) per rifugiarsi in strumenti considerati sicuri (dollaro, Treasury USA, oro, yen). I segnali tipici sono: rafforzamento del dollaro, calo degli indici azionari, aumento dei rendimenti sui titoli di Stato periferici, discesa del petrolio a meno che il rischio non riguardi direttamente le forniture energetiche.
Perché il Bund può salire di rendimento in uno scenario di crisi geopolitica?
Il Bund è considerato il titolo rifugio dell’area euro, ma non gode dello stesso status del Treasury USA in uno scenario di fuga verso il dollaro. Quando la crisi colpisce l’Europa in modo più diretto (per esempio attraverso i prezzi dell’energia), i titoli europei non beneficiano pienamente della rotazione difensiva. Il movimento del rendimento (+5 bp) riflette vendite nette, probabilmente da parte di investitori non europei che ribilanciano verso i Treasury.
Qual è l’impatto di un blocco di Hormuz sui prezzi industriali in Europa?
Il 25% del petrolio e il 20% del GNL commerciato via mare transitavano dallo Stretto prima del blocco del 4 marzo 2026. Per le imprese manifatturiere europee ad alta intensità energetica (chimica, acciaio, ceramica, vetro, carta), un blocco prolungato si traduce in aumento dei costi delle materie prime energetiche, pressione sui margini e potenziale riduzione della produzione. L’effetto è amplificato dalla dipendenza europea dalle importazioni rispetto all’autosufficienza energetica americana.
Come si posiziona un portafoglio in un contesto di crisi geopolitica come quella di Hormuz?
Non esiste una risposta universale. La letteratura accademica indica che in scenari di shock geopolitico temporaneo i mercati tendono a recuperare entro 30-90 giorni dal picco della crisi. In scenari di deterioramento prolungato, la sovraesposizione a settori energetici, difesa e dollaro tende a sovraperformare. La diversificazione geografica verso mercati meno esposti al canale energetico mediorientale (USA, India, Giappone per alcune classi di asset) è una delle risposte più comuni.
Il petrolio a 108 dollari al barile (Brent) è già ai massimi di questa crisi?
No. Il Brent a 108 dollari è il livello registrato il 4 maggio 2026 nella sessione asiatica, come indicato dalle fonti di mercato. Il prezzo riflette già la crisi di Hormuz in corso dal 4 marzo, ma gli analisti ritengono che un’escalation militare diretta tra USA e Iran potrebbe spingere il Brent significativamente oltre. I livelli storici di riferimento per scenari estremi restano quelli del 2022 (sopra i 130 dollari al barile).
Commenti