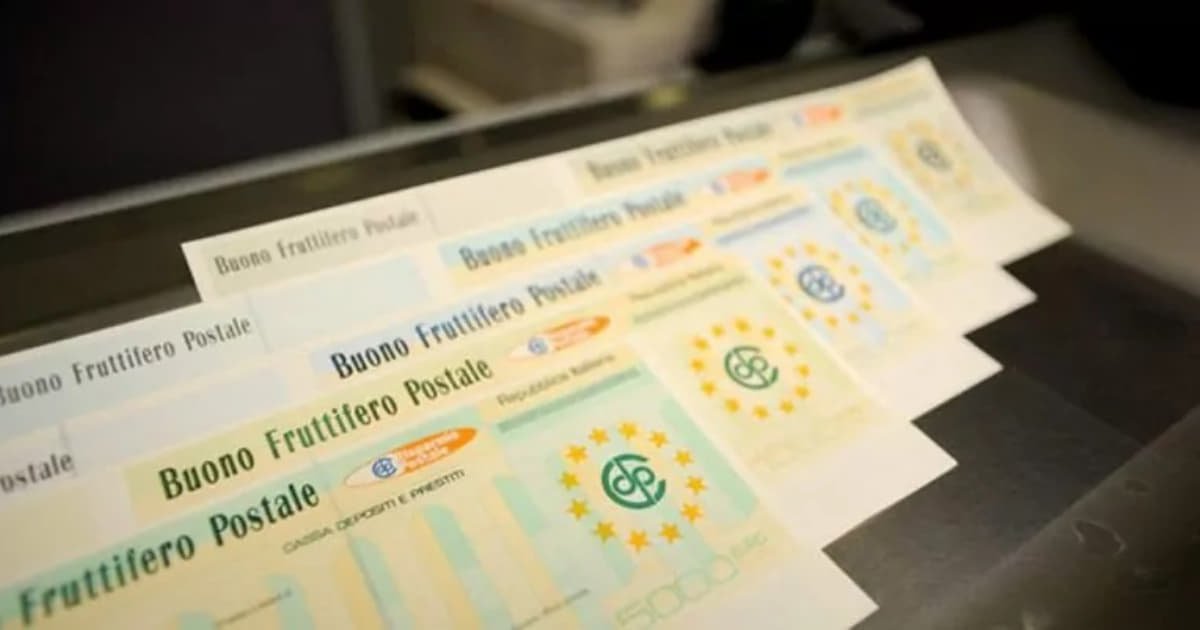
I buoni fruttiferi postali sono titoli di risparmio emessi da Cassa Depositi e Prestiti, garantiti dallo Stato e venduti da Poste Italiane. Si comprano e si rimborsano senza costi, gli interessi sono tassati al 12,5% e non hanno un prezzo di mercato: il capitale versato si può sempre riavere, anche prima della scadenza. Oggi i buoni aperti a tutti rendono tra l’1,75% e il 2,50% lordo annuo, di più quelli con premio o riservati a categorie precise, come mostra il catalogo aggiornato di Poste Italiane.
Come funzionano i buoni fruttiferi postali?
Chi compra un buono presta soldi a Cassa Depositi e Prestiti. In cambio riceve interessi a un tasso fissato al momento della sottoscrizione, che resta tale fino alla scadenza.
Il meccanismo più comune è la capitalizzazione composta: gli interessi maturati si sommano al capitale e producono a loro volta interessi. Nella maggior parte dei buoni gli interessi si incassano tutti insieme al rimborso. Fanno eccezione il Buono a Cedola, che paga una cedola ogni sei mesi, e il Buono per un Buono, che dura sei mesi e si reinveste in automatico.
Le regole principali, uguali per quasi tutti i buoni, sono queste:
- si parte da 50 euro, con multipli di 50 euro;
- si possono intestare solo a persone fisiche, anche a più persone, fino a un massimo di quattro;
- esistono in versione cartacea, in ufficio postale, e dematerializzata, anche online o in app;
- per la versione dematerializzata serve un conto BancoPosta o un libretto postale con la stessa intestazione.
Quanto rendono oggi i buoni postali?
I tassi cambiano a ogni nuova serie, quindi conta la data in cui si sottoscrive. Al 10 novembre il catalogo di Poste riporta questi rendimenti annui lordi a scadenza:
| Buono | Durata | Rendimento annuo lordo | Per chi è |
|---|
| Buono per un Buono | 6 mesi | 1,75% | Tutti |
| 4 anni Plus | 4 anni | 2,25% | Tutti |
| Buono a Cedola | 8 anni | 2,46% | Tutti, con cedole semestrali |
| 3x4 con premio | 12 anni | 2,50% più premio dell’8% sul nominale | Tutti |
| Soluzione Eredità | 4 anni | 3,00% | Chi ha ricevuto un’eredità gestita in Poste |
| Rinnova Prima 3x4 Premio | 12 anni | 3,69% con premio (2,50% senza) | Chi reinveste un buono in scadenza |
Nota editoriale: i tassi più alti sono legati a condizioni precise, come un’eredità, un buono in scadenza o la durata lunga. Per i buoni con premio, il rendimento pieno si ottiene solo tenendoli fino all’ultimo giorno. Chi esce prima perde il premio e, in alcuni casi, anche una parte degli interessi.
Quanto si paga di tasse sui buoni postali?
Il trattamento fiscale è fissato per legge ed è lo stesso per tutti i buoni. Il foglio informativo del Buono 4 anni Plus lo riassume in quattro punti:
- 12,5% di imposta sostitutiva sugli interessi, la stessa aliquota dei titoli di Stato;
- esenzione dall’imposta di successione;
- imposta di bollo dello 0,20% annuo, ma solo se il valore complessivo dei buoni supera i 5.000 euro;
- in caso di rimborso anticipato, se il bollo porta il valore netto sotto il capitale versato, la differenza viene restituita.
Non ci sono costi di sottoscrizione né di rimborso. L’unica spesa prevista è di 1,55 euro per la duplicazione di un buono cartaceo, ad esempio se va smarrito.
Un esempio pratico, con calcoli nostri
Prendiamo 10.000 euro investiti oggi nel Buono 4 anni Plus al 2,25% lordo annuo, con interessi composti:
| Voce | Lordo | Netto (dopo il 12,5%) |
|---|
| Valore dopo 4 anni | 10.930,83 euro | 10.814,48 euro |
| Interessi maturati | 930,83 euro | 814,48 euro |
| Rimborso dopo 2 anni | 10.000 euro | 10.000 euro |
Nota editoriale: il valore netto a scadenza coincide con quello del simulatore di Poste. Il calcolo non include l’imposta di bollo, dovuta solo sopra i 5.000 euro complessivi. L’ultima riga mostra il punto debole di questo buono: chi lo rimborsa prima dei quattro anni riprende il capitale, ma non riceve interessi.
Si possono riscattare i buoni prima della scadenza?
Sì, in qualsiasi momento, e il capitale versato non si perde mai. Gli interessi però dipendono dal tipo di buono:
- nel 4 anni Plus, prima dei quattro anni non si riceve nessun interesse;
- nel 3x4 gli interessi maturano a blocchi di tre anni, quindi chi esce a metà blocco perde la parte in corso;
- nei buoni con premio, il premio si incassa solo a scadenza.
I buoni dematerializzati si possono rimborsare anche in parte, per multipli di 50 euro, mentre quelli cartacei si rimborsano per intero. Se l’intestatario è minorenne, per il rimborso serve l’autorizzazione del giudice tutelare.
Un’ultima regola riguarda i buoni cartacei: dieci anni dopo la scadenza si prescrivono e i soldi non si possono più chiedere. I buoni dematerializzati, invece, vengono accreditati in automatico sul conto collegato alla scadenza.
Buoni postali o BTP: che differenza c’è?
Hanno la stessa tassazione al 12,5%, ma funzionano in modo diverso. Un BTP si scambia in Borsa: se si vende prima della scadenza il prezzo può essere più alto o più basso di quello pagato. Il buono postale non è quotato, quindi chi lo rimborsa in anticipo riceve sempre almeno il capitale, ma rinuncia a una parte degli interessi.
In sintesi:
- il BTP paga cedole periodiche e si può vendere in ogni momento, con il rischio di perdere se i tassi salgono;
- il buono postale non ha rischio di prezzo, ma è meno flessibile sugli interessi in caso di uscita anticipata;
- il BTP si compra in banca o online con eventuali commissioni, il buono solo tramite Poste e senza costi.
I buoni postali contano nell’ISEE?
Solo oltre una certa soglia. Secondo l’INPS, da aprile 2025 i buoni fruttiferi postali, i libretti postali e i titoli di Stato sono esclusi dal calcolo dell’ISEE fino a 50.000 euro complessivi per nucleo familiare. La misura è stata introdotta dalla legge di bilancio 2024 e resa operativa con il DPCM 14 gennaio 2025, n. 13. La parte che supera i 50.000 euro, invece, entra nel patrimonio mobiliare.
Domande frequenti
I buoni fruttiferi postali sono sicuri?
Sono emessi da Cassa Depositi e Prestiti e il rimborso è garantito dallo Stato italiano. Il capitale versato si può riavere in qualsiasi momento, senza costi. A differenza dei titoli quotati, non ci sono oscillazioni di prezzo. Il rischio da valutare è un altro: con un’inflazione più alta del rendimento, il potere d’acquisto può ridursi.
Si possono intestare i buoni postali a un figlio?
Sì. Esiste un buono dedicato ai minori, e i buoni ordinari si possono anche cointestare, ma non tra maggiorenni e minorenni. Per i buoni intestati a un minore, il rimborso prima dei diciotto anni richiede l’autorizzazione del giudice tutelare, come previsto dal Codice civile. Conviene tenerne conto se i soldi potrebbero servire prima.
Cosa succede ai buoni postali in caso di morte dell’intestatario?
I buoni passano agli eredi e sono esenti dall’imposta di successione. Per ottenere il rimborso gli eredi devono presentare la documentazione della successione. Chi riceve un’eredità gestita da Poste può reinvestirla nel Buono Soluzione Eredità, che oggi offre un rendimento lordo del 3% annuo per quattro anni.
Come si calcola quanto vale oggi un vecchio buono?
Poste mette a disposizione sul proprio sito un calcolatore: basta indicare il tipo di buono, la data di sottoscrizione e l’importo. Per i buoni cartacei più vecchi conviene controllare anche la scadenza, perché dopo dieci anni dalla scadenza scatta la prescrizione e il diritto al rimborso si perde.
Fonti
- Poste Italiane, catalogo dei buoni fruttiferi postali, consultato il 10 novembre 2026
- Cassa Depositi e Prestiti e Poste Italiane, foglio informativo Buono 4 anni Plus, serie TF504A260724
- INPS, ISEE, da aprile i titoli di Stato sono esclusi dal calcolo
- Legge 213/2023, articolo 1, commi 183 e 184, e DPCM 14 gennaio 2025, n. 13
Ultimo aggiornamento: 10 novembre 2026
Commenti