
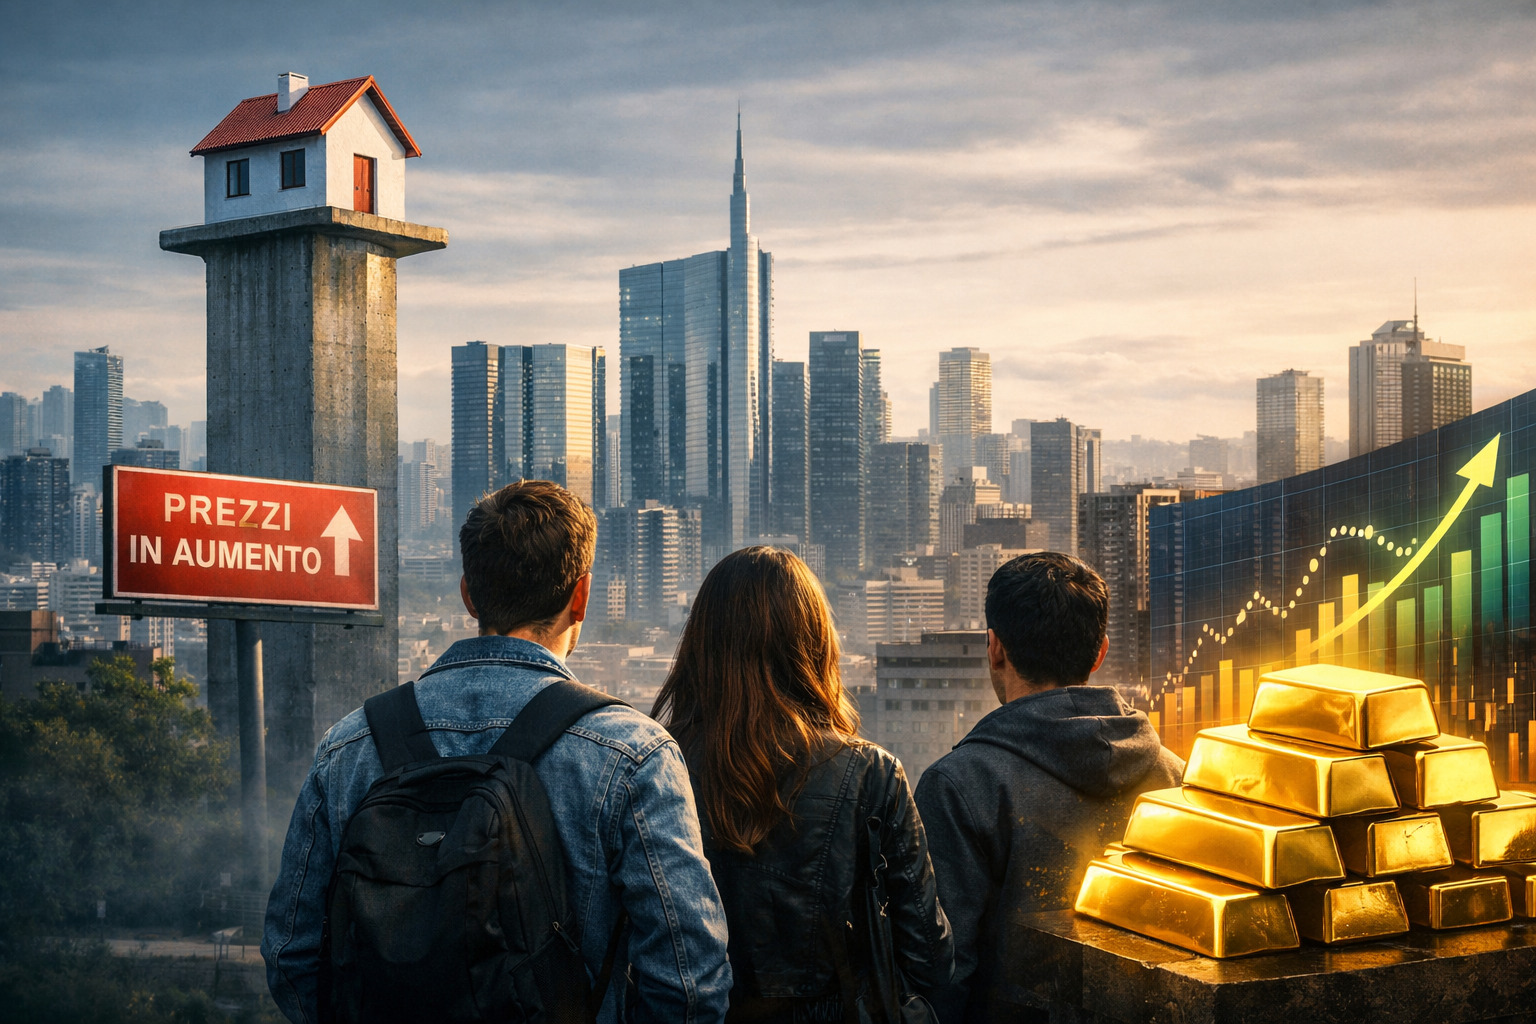
Da anni ormai, nel nostro Paese, si parla di “crisi del mattone”. Cos’è esattamente, chi penalizza, e quali sono le ripercussioni di questo fenomeno?
È la situazione in cui i costi delle case aumentano molto più rapidamente dei redditi, mentre l’offerta di abitazioni accessibili non cresce abbastanza.
Il risultato è che comprare o affittare casa diventa proibitivo se non impossibile, soprattutto per i giovani. La casa, praticamente, è diventata un bene sempre meno raggiungibile.
I giovani pertanto, puntano su strategie “quantitative”, e non più sul mattone, per costruirsi un futuro autonomo.
Alcuni dati emblematici
I dati aggiornati di Ener2Crowd del 2025 indicano che a Milano servono circa 147 anni di risparmi puri per acquistare un appartamento medio, senza mutuo, basandosi su stipendi medi netti intorno ai 24-26mila euro annui. Con un mutuo, il tempo si riduce a 111 anni solo per l’anticipo, mentre prezzi al mq sfiorano i 5.700 euro nel 2026.
Stime precedenti parlavano di 50 anni, ma l’inflazione immobiliare ha peggiorato la situazione, rendendo il sogno casa irraggiungibile per chi parte da zero.
L’ereditocrazia e il divario che blocca la mobilità sociale
In Italia, le eredità valgono quasi un quinto del Pil nazionale, più che in molti Paesi avanzati, come evidenziato, in un articolo di qualche settimana fa, dall’Economist. Circa un’eredità su quattro supera i 200mila euro, mentre il reddito mediano resta fermo sui 26mila euro annui, creando un divario che blocca la mobilità sociale.
Questo fenomeno, battezzato “ereditocrazia”, significa che la ricchezza si trasmette più che generarsi con il lavoro, penalizzando chi non eredita.
I giovani puntano all’oro
Millennials (1981-1996) e Gen Z (1997-2012) abbandonano il mattone per l’oro: secondo lo studio Gold ETF Impact Study 2024 di State Street Global Advisors, i giovani hanno raddoppiato le allocazioni in oro in un anno, usandolo come difesa contro l’instabilità.
Oltre il 50% della “Quant Generation” – giovani che usano dati, algoritmi e app per trading quantitativo – include oro nei portafogli, accessibile via piattaforme digitali un tempo riservate alle banche.
Non è moda: l’oro sale sempre nei momenti di crisi, come nel 2019 pre-pandemia o nel 2020 con l’inflazione, e le previsioni per il 2026 lo vedono oltre 5-6mila dollari/oncia.
La Quant Generation
La Quant Generation è un termine recente che descrive i giovani investitori, soprattutto Millennials e Gen Z, che abbandonano approcci intuitivi per strategie basate su dati, algoritmi e app digitali.
Si riferisce a una “generazione quant”, dove “quant” sta per quantitative trading: un metodo che usa modelli matematici, analisi statistiche e intelligenza artificiale per prevedere mercati e investire.
I giovani scelgono oro e asset digitali, invece del mattone (che non possono acquistare e che ereditano sempre meno).
Le implicazioni economiche
Questa corsa all’oro segnala sfiducia nel sistema monetario e nel debito sovrano, anticipando turbolenze come già storicamente accaduto. I giovani, in Italia, scelgono la “conquista” via dati anziché eredità o mattoni, cambiando il concetto di ricchezza in un’economia instabile.
Vuoi comprare casa? Ecco quanto deve guadagnare oggi una famiglia italiana
FAQ
Perché si parla di crisi del mattone in Italia?
Perché i prezzi delle case crescono più dei redditi, rendendo difficile acquistare o affittare una casa, soprattutto per i giovani.
Chi è più penalizzato dalla crisi del mattone?
Giovani, lavoratori precari e chi non riceve aiuti familiari o eredità. Sono loro a non poter accedere facilmente al mercato immobiliare.
Cosa significa “ereditocrazia”?
È un sistema in cui la ricchezza si trasmette tramite eredità più che tramite il lavoro, creando un forte divario sociale tra chi eredita e chi no.
Perché i giovani investono sempre più in oro?
Perché l’oro è visto come un bene rifugio: cresce nei periodi di crisi e protegge dall’inflazione. Inoltre, oggi è facilmente accessibile tramite app e piattaforme digitali.
L’oro può davvero sostituire il mattone come investimento?
Non lo sostituisce completamente, ma offre liquidità, protezione e accesso immediato. Per molti giovani è l’unica forma di accumulo possibile vista l’inaccessibilità del mercato immobiliare.
Commenti