Nel pieno dibattito sulla transizione energetica, il gas naturale si conferma un asset tutt'altro che residuale.
Lo dimostra l'operazione annunciata il 15 novembre 2026 da MAIRE, gruppo italiano dell'impiantistica energetica: la controllata NextChem acquista da Chart Industries le tecnologie di processo per liquefare il gas naturale, per 220 milioni di dollari in contanti. Non è l'acquisizione di un'azienda intera, ma di un pacchetto tecnologico mirato: una mossa che dice molto su come oggi si giochi la partita della sicurezza energetica, dell'export e della transizione.
L'operazione in sintesi
NextChem rileva da Chart Industries il ramo dedicato alle tecnologie di liquefazione LNG di media e piccola scala. Il corrispettivo, 220 milioni di dollari, sarà versato al closing, previsto entro fine 2026 o nei primi giorni di gennaio 2027, subordinato all'approvazione della Commissione Europea su NextChem come acquirente. Il finanziamento arriva da linee di credito dedicate, interamente sottoscritte da BPER Banca.
Chart Industries, va ricordato, è una società interamente controllata da Baker Hughes, colosso statunitense dei servizi petroliferi che ne ha completato l'acquisizione il 16 luglio 2026. La vendita riguarda dunque solo una parte del business di Chart, non l'intero gruppo.
Cosa compra davvero NextChem
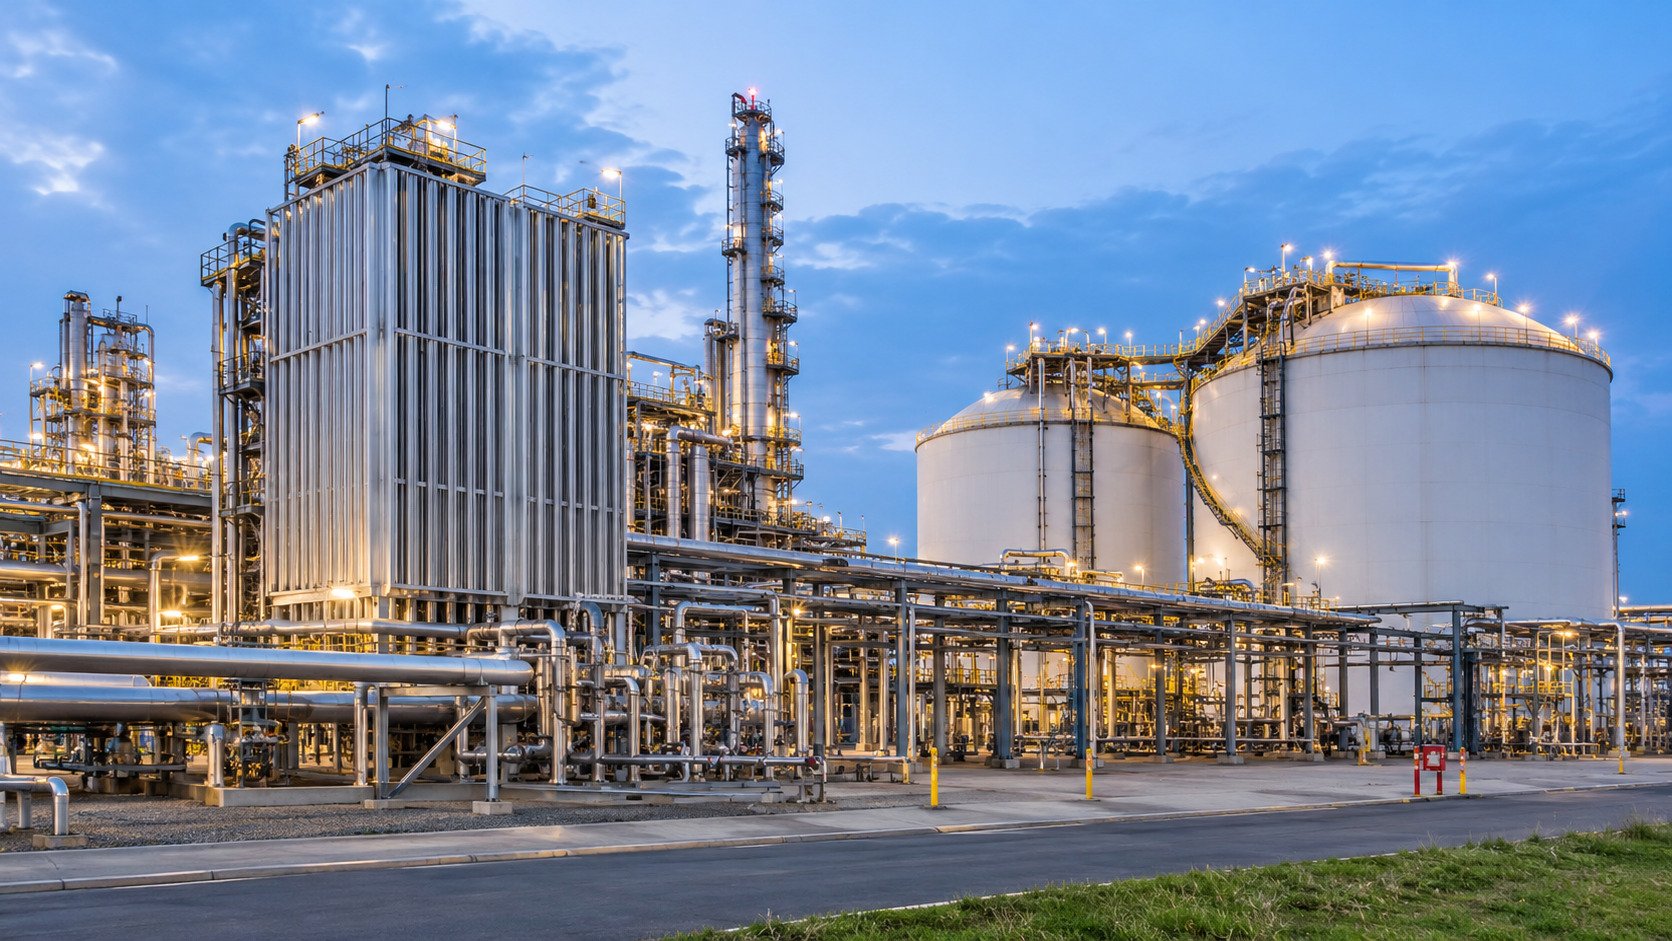
Il perimetro dell'operazione è ampio e tecnicamente articolato. Comprende la tecnologia IPSMR (Integrated Pre-Cooled Single Mixed Refrigerant), il processo di riferimento per impianti di media scala, con treni di liquefazione da circa 0,5 a 2 milioni di tonnellate annue; le versioni evolute IPSMR+ e la tecnologia IPDMR, quest'ultima ancora in fase iniziale di sviluppo; e le soluzioni di processo per la piccola scala, pensate per impianti modulari e più flessibili.
A questo si aggiungono oltre 90 brevetti, il know-how proprietario, il marchio stesso IPSMR, un team di 12 professionisti e una base installata già operativa pari a circa 14 milioni di tonnellate annue. In sostanza, MAIRE non acquista solo carte e licenze, ma una tecnologia già testata sul campo e un pacchetto di competenze pronte all'uso.
Un'operazione nata (anche) da un rimedio antitrust
Un elemento che aggiunge profondità al quadro: la cessione non nasce soltanto da una scelta commerciale di Chart o Baker Hughes. È stata, in parte, imposta dai regolatori europei come condizione per autorizzare l'acquisizione di Chart Industries da parte di Baker Hughes. Bruxelles temeva che il gruppo risultante dalla fusione potesse favorire indebitamente il business LNG di Chart a scapito dei concorrenti. Tra le condizioni fissate dall'Antitrust europeo c'è anche l'obbligo, per Baker Hughes, di mantenere per dieci anni le proprie attrezzature LNG interoperabili con quelle di fornitori terzi: una garanzia pensata per tenere il mercato aperto alla concorrenza, proprio nel momento in cui il GNL diventa sempre più strategico.
Il legame che resta con Chart
Nonostante la cessione, il rapporto tra le due aziende non si chiude. L'accordo include infatti un'intesa decennale per la fornitura del cold box, il componente centrale — e tecnologicamente più delicato — degli impianti di liquefazione: l'unità isolata che racchiude gli scambiatori di calore necessari a raffreddare il gas fino allo stato liquido. Chart, specializzata negli scambiatori in alluminio brasato, resta quindi un fornitore strategico di un componente critico, mentre NextChem acquisisce la proprietà della tecnologia di processo e dei brevetti. Il risultato è una piattaforma integrata che permette a NextChem di offrire ai clienti, in un unico pacchetto, tecnologia, ingegneria di processo e apparecchiature — con la società gemella Tecnimont a gestire la parte di ingegneria.
Perché è una mossa strategica per MAIRE
L'acquisizione si inserisce in un piano di diversificazione nel LNG che MAIRE porta avanti da tempo. A gennaio 2026 Tecnimont aveva firmato un accordo con la statunitense Argent LNG per lo sviluppo di un impianto di esportazione a Port Fourchon, in Louisiana, con una capacità di circa 25 milioni di tonnellate annue — il primo vero ingresso del gruppo nel mercato americano del gas liquefatto. A febbraio è seguito un memorandum d'intesa non esclusivo tra Tecnimont e Baker Hughes sulle gare per impianti LNG modulari, e ad agosto Tecnimont ha incassato circa 110 milioni di euro in nuove commesse di ingegneria nel settore.
Con le tecnologie di Chart, MAIRE può ora puntare contemporaneamente sui grandi progetti di liquefazione e sugli impianti modulari di piccola scala, tipicamente più rapidi da realizzare e più adatti a mercati locali o a infrastrutture energetiche distribuite. Sul piano del modello di business, il salto è altrettanto significativo: da gruppo che guadagna soprattutto progettando impianti su licenze di terzi, MAIRE diventa essa stessa licenziante, incassando una fee ogni volta che la propria tecnologia viene utilizzata in un nuovo progetto — un segmento che gli analisti considerano più marginale e difendibile rispetto al tradizionale business di ingegneria e costruzione.
Sul piano dei numeri, NextChem ha chiuso i primi nove mesi del 2026 con un Ebitda di 113,2 milioni di euro e un margine del 23,8%. Il business appena acquisito dovrebbe generare da solo almeno 25 milioni di dollari di Ebitda nel 2027, con un effetto che il management definisce accrescitivo per il margine Ebitda consolidato del gruppo. Un precedente simile, nel settore, è l'acquisizione nel 2024 da parte di Honeywell del ramo tecnologico LNG di Air Products.
Il gas come leva di sicurezza energetica e transizione
È qui che l'operazione si collega al quadro più ampio. Il GNL (gas naturale liquefatto) permette di trasportare il gas via nave, senza passare dai gasdotti: una caratteristica che negli ultimi anni — a partire dalla crisi energetica europea legata alla guerra in Ucraina — è diventata centrale per diversificare le fonti di approvvigionamento e ridurre la dipendenza da singoli fornitori o infrastrutture fisse. In questo senso il gas, e in particolare il GNL, resta un asset ponte: non è la fonte della transizione verso le rinnovabili, ma è considerato da molti governi e operatori industriali la fonte che permette di gestirla senza scosse sul fronte della sicurezza energetica, sostituendo il carbone dove le rinnovabili non sono ancora sufficienti e garantendo flessibilità ai sistemi elettrici nazionali.
Per un gruppo industriale come MAIRE, posizionarsi su tecnologie proprietarie di liquefazione — capaci di servire sia i grandi hub di esportazione sia gli impianti di piccola taglia per mercati locali — significa intercettare una domanda che resta alta su più fronti: quello dei paesi esportatori che vogliono aumentare le proprie capacità di export, quello dei paesi importatori che cercano flessibilità e sicurezza degli approvvigionamenti, e quello delle infrastrutture distribuite, dove la piccola scala risponde a esigenze locali che i grandi impianti non possono soddisfare.
La reazione del mercato
La reazione di Piazza Affari all'annuncio è stata positiva: il titolo MAIRE ha guadagnato il 3,8% in Borsa dopo la comunicazione dell'operazione. Gli analisti di Citi hanno confermato il giudizio buy con un target price di 18 euro, sostenendo che i margini elevati del nuovo business e le opportunità di nuove commesse per Tecnimont nel settore LNG giustificano il prezzo pagato. Gli stessi analisti segnalano però un punto di attenzione: l'operazione potrebbe assorbire una parte significativa del budget che MAIRE aveva previsto per nuove acquisizioni nel periodo 2027-2030, lasciando meno margine di manovra per ulteriori mosse di consolidamento nel breve termine.
Commenti