
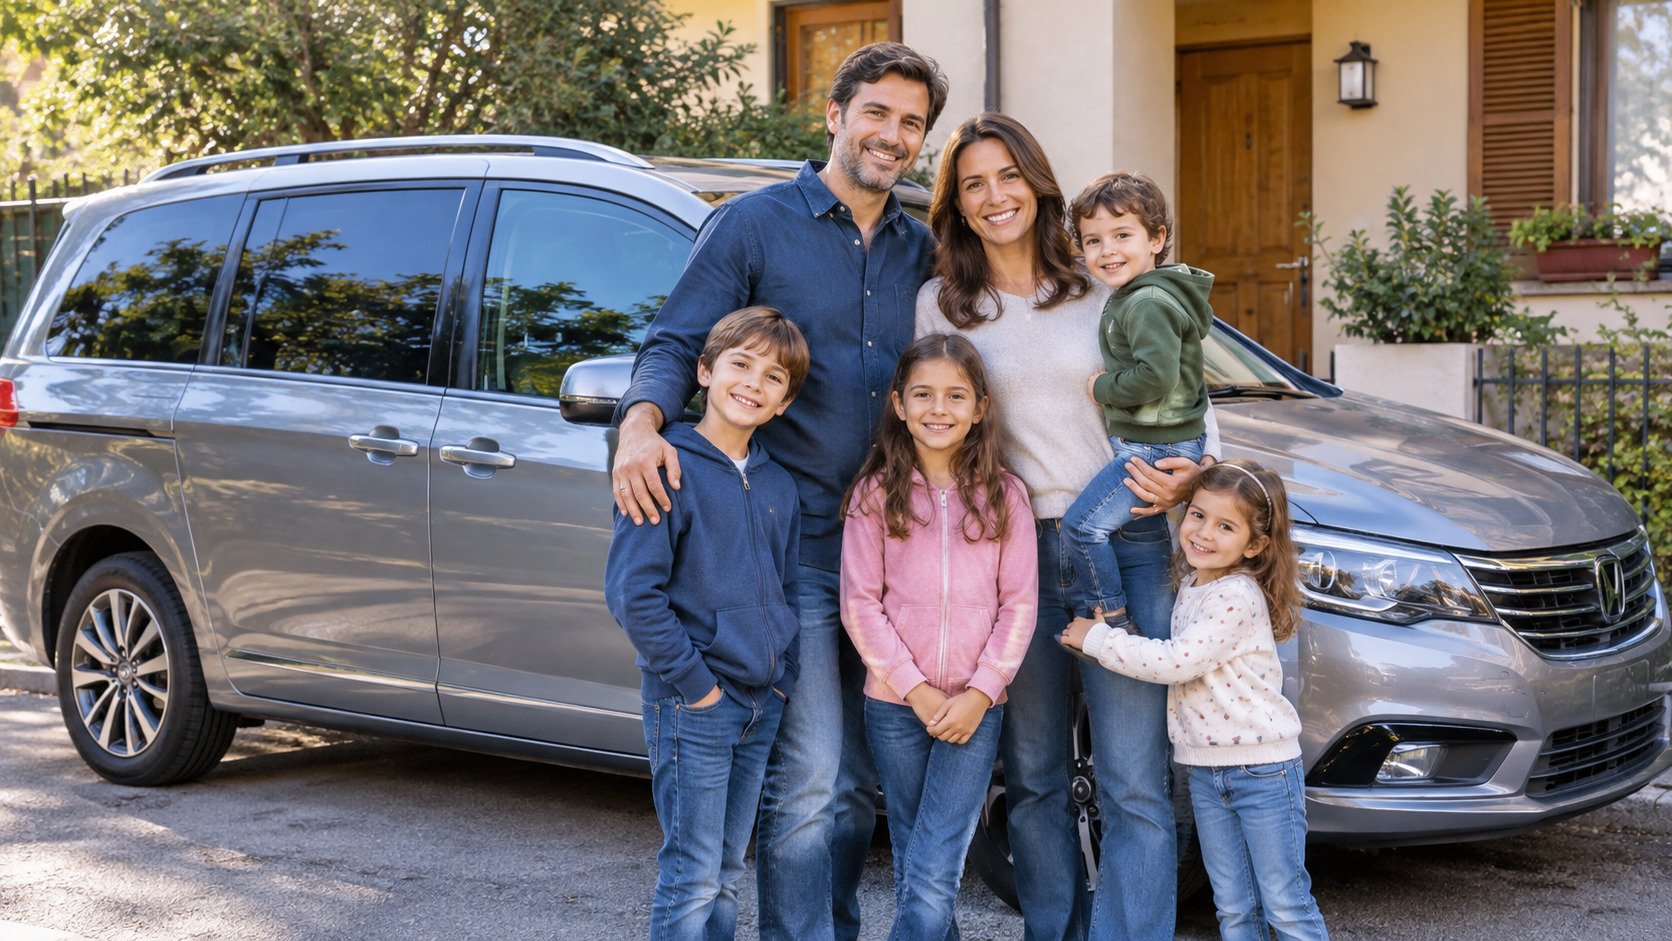
La riforma del bollo auto entra nella sua fase decisiva. Dopo settimane di ipotesi, emendamenti annunciati e cifre rincorse, il disegno di legge di Bilancio collegato alla Manovra 2027 mette nero su bianco una misura pensata per i nuclei che, per necessità, non possono accontentarsi di un'utilitaria: le famiglie numerose che viaggiano su monovolume, minivan e van potranno ottenere un rimborso della tassa automobilistica fino a un massimo di 385,71 euro. A erogarlo sarà l'Inps.
Il provvedimento si affianca alla misura principale della Manovra: la trasformazione in esenzione permanente dello stop al bollo per i veicoli fino a 80 kW, introdotto inizialmente soltanto per il 2027.
Dalle prime ipotesi al testo definitivo
La strada che ha portato al rimborso è stata tutt'altro che lineare. Nelle settimane precedenti alla presentazione del Ddl, l'ipotesi più accreditata parlava di un bonus fino a 490,20 euro valido per i veicoli fino a 160 kW omologati da sei a nove posti. Il testo approdato in Parlamento ridimensiona entrambi i parametri: il tetto del contributo scende a 385,71 euro e il limite di potenza si ferma a 133 kW.
Resta invece confermata la logica di fondo della misura, che è distinta dall'esenzione generalizzata, perché il sostegno è destinato alle famiglie numerose che utilizzano veicoli di maggiore capacità. Una risposta a un'obiezione emersa fin dal varo dell'esenzione per il 2027: i nuclei con molti figli hanno bisogno di vetture capienti, la cui potenza supera quasi sempre la soglia degli 80 kW, e restavano dunque esclusi proprio loro.
A chi spetta il rimborso
Il contributo è riservato ai nuclei familiari con più di tre figli (almeno quattro), di cui almeno uno minorenne al 1° gennaio dell'anno di riferimento. Chi non soddisfa questo requisito anagrafico resta escluso, così come chi non rientra nella composizione familiare richiesta.
La relazione tecnica al Ddl stima una platea potenziale di 47.553 nuclei che, dal prossimo anno, potrebbero ricevere il rimborso per la propria vettura. Un numero coerente con lo stanziamento previsto: moltiplicando le famiglie interessate per l'importo massimo del contributo si arriva infatti a poco più di 18 milioni di euro, la cifra messa a bilancio ogni anno.
I veicoli ammessi
Sul fronte dei mezzi, i paletti sono precisi. Il rimborso riguarda i veicoli omologati da sei a nove posti, alimentati a benzina o gasolio, anche in combinazione con altre fonti di propulsione (comprese le ibride), purché la potenza non superi i 133 kilowatt.
Sono invece escluse le auto completamente elettriche, che del resto godono già di un regime agevolato sulla tassa automobilistica nella maggior parte delle Regioni.
Nessun effetto sull'Isee ma attenzione al cumulo
Un aspetto rilevante per le famiglie riguarda l'impatto del contributo sugli altri benefici. Come precisa la relazione al Ddl, il rimborso non incide sull'Isee, l'indicatore della situazione economica equivalente da cui dipendono molte prestazioni sociali, dall'Assegno unico alle agevolazioni per i servizi scolastici.
C'è però una condizione da tenere a mente: con l'accredito del rimborso decade il diritto all'esenzione dal bollo per eventuali altre auto del contribuente. In altre parole, il contributo per il monovolume non è cumulabile con l'esenzione per i veicoli fino a 80 kW: la famiglia dovrà scegliere su quale mezzo far valere il beneficio. Il rimborso si configura così come un'opzione alternativa all'esenzione generale, non come un'agevolazione aggiuntiva.
Come richiederlo
Il meccanismo, nelle intenzioni del legislatore, dovrebbe essere il più possibile automatico. Spetterà all'Inps erogare il rimborso sulla base dei dati trasmessi dal Ministero delle Infrastrutture e dei Trasporti, che dispone delle informazioni sui veicoli e sulle relative omologazioni.
Le modalità operative di richiesta e il sistema dei controlli sui requisiti saranno però definiti da un apposito decreto ministeriale. Fino alla sua pubblicazione, dunque, non è possibile presentare alcuna domanda: conviene diffidare di chi propone pratiche o intermediazioni a pagamento.
Le risorse stanziate
Il rimborso per le famiglie numerose è finanziato con 18,3 milioni di euro all'anno a partire dal 2027. Una cifra contenuta se confrontata con il costo complessivo dell'intera operazione sul bollo.
Secondo la relazione, infatti, il mancato gettito legato alla riforma, considerati anche gli effetti indiretti, si aggira intorno ai 2,43 miliardi di euro annui a regime dal 2030. Poiché il bollo è un tributo regionale, lo Stato dovrà compensare le Regioni: il trasferimento previsto è pari a 2.293,5 milioni di euro nel 2027, destinato a salire a 2.361,5 milioni dal 2030.
Gli effetti indiretti: seconde auto e nuovi acquisti
Nel calcolare il costo della misura, i tecnici del Governo hanno messo in conto anche i comportamenti che l'esenzione potrebbe incentivare. Il primo riguarda l'intestazione delle seconde auto ad altri familiari, per moltiplicare le esenzioni all'interno dello stesso nucleo: le seconde vetture fino a 80 kW intestate a chi è già esente valgono 274 milioni di euro di bollo, e la relazione stima che ne venga riallocato circa il 20%, cioè 55 milioni.
Il secondo effetto è legato alle scelte d'acquisto: una parte degli automobilisti potrebbe orientarsi su auto nuove sotto il limite di potenza proprio per beneficiare dell'esenzione, con un impatto stimato in circa 15 milioni. Sommando tutte le voci, l'ammanco complessivo arriva a 2.432 milioni di euro dal 2030.
Dall'esenzione temporanea a quella permanente
Il rimborso per le famiglie numerose si inserisce in un quadro più ampio. Il decreto-legge 17 settembre 2026, n. 162 aveva introdotto per il 2027 un'esenzione temporanea dal bollo auto destinata alle persone fisiche in possesso di determinati requisiti. Con il Ddl Bilancio, quell'esenzione diventa permanente.
L'Ufficio parlamentare di bilancio ha analizzato la portata della misura: l'esenzione riguarderà meno della metà dei veicoli in circolazione (il 45%), ma raggiungerà il 65% degli intestatari e il 73% delle famiglie che possiedono almeno un mezzo. Il motivo è semplice: nelle famiglie con reddito più basso c'è una sola auto di bassa-media cilindrata che rientra nell'esenzione, mentre i nuclei più abbienti e con più auto continuano a pagare dal secondo bollo in poi.
L'Automobile Club d'Italia (Aci) ha chiarito di recente due aspetti pratici. Il beneficio riguarda un solo veicolo per contribuente e può interessare anche le auto con bollo in scadenza a dicembre 2026, qualora il termine ordinario per il versamento cada nel gennaio 2027. Per capire se si ha diritto all'agevolazione, ricorda l'Aci, conta la scadenza prevista per il pagamento, non il periodo di validità del bollo.
Quali veicoli sono esenti
La misura principale interessa le autovetture a benzina o gasolio, anche con doppia alimentazione o propulsione ibrida, con potenza non superiore a 80 kW (circa 109 cavalli). Possono rientrare nell'agevolazione anche motocicli e ciclomotori, nel rispetto delle condizioni previste dalla norma.
Sono ammessi i veicoli di proprietà e quelli utilizzati con contratti di leasing e noleggio a lungo termine senza conducente, purché siano rispettati i requisiti, tra cui la regolarità della copertura assicurativa. L'esenzione è riservata alle persone fisiche: ne restano escluse società e imprese. Ogni contribuente può ottenerla per un solo mezzo, anche se dispone di più veicoli idonei.
Il nodo delle Regioni a statuto speciale
Resta infine una questione aperta per una parte del territorio nazionale. Come evidenzia la relazione al Ddl Bilancio, nelle Regioni a statuto speciale (Valle d'Aosta, Friuli Venezia Giulia, Sicilia e Sardegna) e nelle Province autonome di Trento e Bolzano, il rimborso del bollo per le famiglie numerose proprietarie di monovolume oltre gli 80 kW si applicherà soltanto previo accordo con ciascuna di esse.
Per le famiglie siciliane, sarde, valdostane, friulane e trentino-altoatesine, dunque, i tempi di accesso al contributo dipenderanno dall'esito delle intese con lo Stato. Un passaggio da seguire con attenzione nelle prossime settimane, insieme all'iter parlamentare della Manovra, durante il quale non sono escluse ulteriori modifiche.
Commenti