
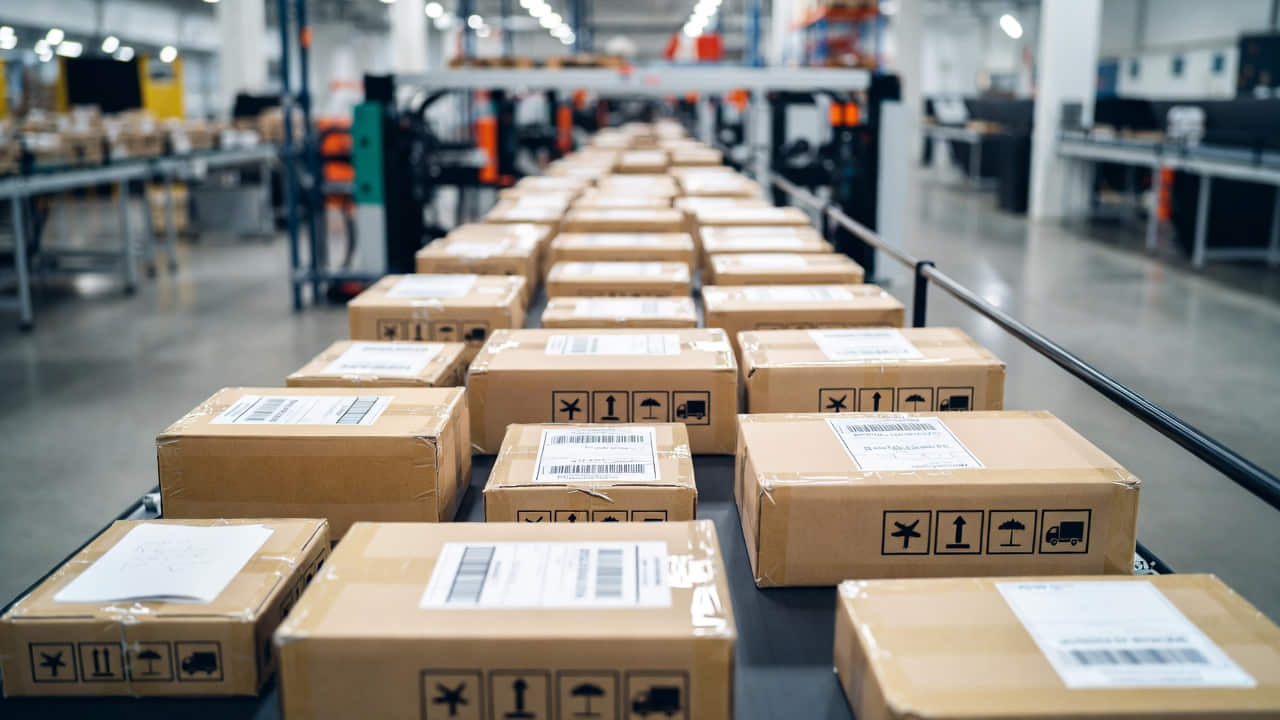
Il governo Meloni rinvia l’introduzione della tassa da 2 euro sui piccoli pacchi provenienti da Paesi extra Unione Europea e interviene anche su incentivi fiscali e regole IVA. Lo comunica il Ministero dell’Economia e delle Finanze (MEF), annunciando un prossimo provvedimento legislativo che modificherà alcune disposizioni contenute nella Legge di Bilancio.
La misura più immediata riguarda il contributo amministrativo previsto per le spedizioni di valore inferiore ai 150 euro. L’applicazione della tassa non scatterà subito ma è stata posticipata al 30 giugno 2026.
La decisione, spiega il MEF, è legata a esigenze tecniche e organizzative: serve più tempo per adeguare i sistemi informatici dell’Agenzia delle Dogane e dei Monopoli, che dovranno gestire il nuovo meccanismo di riscossione collegato alle importazioni.
Tassa sui piccoli pacchi extra UE rinviata al 2026
La normativa introdotta con la manovra finanziaria aveva previsto un contributo amministrativo per coprire i costi legati alla gestione delle importazioni di piccole spedizioni provenienti da Paesi non appartenenti all’Unione Europea.
Si tratta dei pacchi con valore commerciale inferiore a 150 euro, tipicamente associati al commercio online internazionale.
Il MEF chiarisce che la norma sarà modificata con un intervento legislativo di prossima emanazione.
Nel comunicato il ministero spiega che verranno riviste.
L’applicazione della tassa sarà quindi rinviata: “In particolare, verrà previsto il rinvio, fino al 30 giugno 2026, dell’applicazione delle suddette disposizioni”.
Secondo il ministero, la scelta del differimento è necessaria per permettere l’adeguamento delle infrastrutture informatiche: “Il differimento dell’efficacia della norma risponde alla necessità di consentire l’adeguamento del sistema informativo dell’Agenzia delle dogane e dei monopoli“.
Iper-ammortamento esteso anche ai beni prodotti fuori dall’Europa
Il provvedimento legislativo annunciato dal MEF riguarda anche il cosiddetto iper-ammortamento, l’incentivo fiscale destinato alle imprese che investono in beni strumentali.
La misura consente ai soggetti titolari di reddito d’impresa di maggiorare fiscalmente il costo di acquisizione degli investimenti, aumentando la quota deducibile ai fini dell’ammortamento.
Con l’intervento normativo in arrivo verrà eliminato un limite introdotto dalla manovra.
In particolare sarà cancellata la disposizione che restringeva il beneficio ai soli beni prodotti nei Paesi dell’Unione Europea o negli Stati aderenti all’Accordo sullo Spazio Economico Europeo.
Con la modifica, il vantaggio fiscale potrà quindi essere applicato anche agli investimenti in beni realizzati in Paesi extra SEE.
Energia più cara e export a rischio: la guerra in Medio Oriente minaccia le aziende italiane
Cambiano anche le regole IVA sulle operazioni di permuta
Il nuovo intervento legislativo interviene inoltre sulle modalità di calcolo dell’imponibile IVA nelle operazioni di permuta e nelle dazioni in pagamento.
Il MEF spiega che verrà chiarito l’ambito di applicazione del nuovo criterio di determinazione della base imponibile.
Secondo la normativa aggiornata: “Verrà precisato che il nuovo criterio, che assume quale base imponibile IVA delle operazioni permutative e delle dazioni in pagamento l’ammontare complessivo dei costi si applica alle operazioni effettuate in esecuzione di contratti stipulati o rinnovati dal 1° gennaio 2026”.
Per i contratti precedenti continuerà invece a valere il sistema attualmente in vigore: “Di conseguenza, per i contratti stipulati in data anteriore al 1° gennaio 2026, continuerà a trovare applicazione il criterio del valore normale”.
Il ministero sottolinea che la scelta è finalizzata a garantire stabilità giuridica: “Tale soluzione, nel rispetto del principio del legittimo affidamento e di certezza del diritto, consente di preservare gli assetti negoziali già formati secondo la disciplina previgente”.
Commenti