
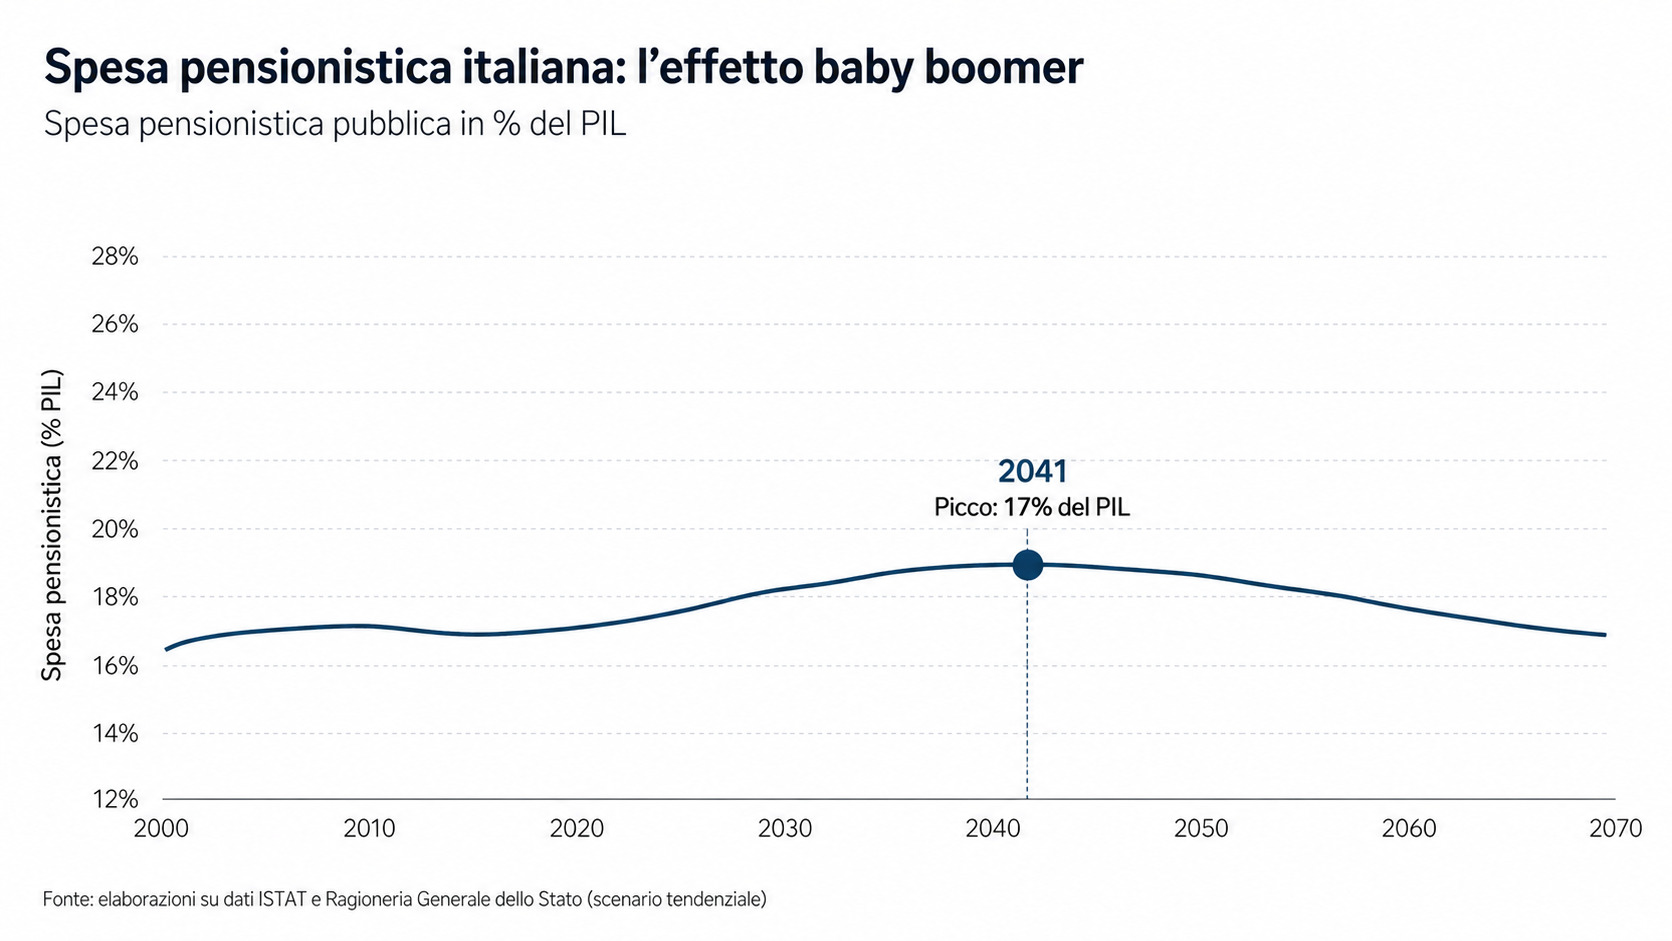
È il Documento di Finanza Pubblica 2026, presentato dal ministro dell’Economia Giancarlo Giorgetti, a tracciare per la prima volta una proiezione ufficiale della spesa pensionistica italiana fino al 2070. Il quadro che emerge è chiaro, e per certi versi atteso: il sistema previdenziale è da anni sotto pressione, e il Ministero certifica che nel periodo 2019-2025 si è registrata una ricostituzione di flussi di pensionamento di significativa dimensione, ai livelli massimi dall’inizio degli anni 2000. Ma il conto più pesante, avvertono i tecnici del Tesoro, deve ancora arrivare.
Chi sono i baby boomer e perché contano così tanto
Il termine “baby boomer” indica le generazioni nate tra la fine degli anni Quaranta e la metà degli anni Sessanta, un periodo caratterizzato da tassi di natalità molto elevati nel dopoguerra.
La loro numerosità demografica è tale da influenzare l’andamento complessivo della spesa per decenni: quando una grande coorte lascia il lavoro, il costo pensionistico aumenta in modo sensibile perché il sistema deve erogare benefici a una popolazione pensionata più ampia rispetto al passato. In altre parole, il boom economico di sessant’anni fa presenta oggi il suo conto previdenziale.
I numeri di oggi: già oltre 340 miliardi l’anno
La pressione sul bilancio pubblico è già visibile nei dati correnti. Secondo il Documento di Finanza Pubblica 2026, il peso delle pensioni sul PIL è aumentato negli ultimi anni: dal 14,9% del 2022 si è arrivati al 15,2% nel 2025. In cifre assolute, si tratta di una spesa enorme: nel 2026 il DFP stima una spesa pensionistica di 352,4 miliardi di euro, in aumento del 2,8% rispetto ai 342,9 miliardi del 2025. A far salire il conto sono più fattori: le nuove pensioni liquidate, l’andamento delle uscite dal lavoro, la rivalutazione degli assegni all’1,4% e l’aumento delle maggiorazioni sociali previsto dall’ultima legge di bilancio.
Se poi si considera l’intero capitolo delle prestazioni sociali in denaro — che comprende anche l’Assegno di inclusione e altri trasferimenti — il totale nel 2026 arriverà a 471,7 miliardi di euro, pari al 20,4% del PIL.
La traiettoria verso il picco del 2041
Il percorso da qui al 2041 è in salita costante. Nel triennio 2027-2029 la spesa pensionistica è attesa in crescita con una variazione media annua del 3,2%, un ritmo superiore a quello di tutte le altre voci di spesa sociale. Secondo le previsioni del DFP, nel 2029 la spesa pensionistica raggiungerà 386.940 milioni di euro, il 15,5% del PIL, e continuerà a salire per circa un decennio da allora.
Il punto di arrivo è il 2041: il rapporto tra spesa pensionistica e PIL raggiungerà il suo massimo storico al 17,1%, e si manterrà su quel livello fino al 2044. Un picco non improvviso, ma preparato decennio dopo decennio da scelte demografiche — più figli negli anni Sessanta — e politiche previdenziali come i pensionamenti anticipati e il calcolo retributivo, che ora presentano il conto.
Redditi in crescita, ma l’Italia resta divisa: i numeri che spiegano perché
Il ruolo delle politiche espansive: da Quota 100 a Quota 103
A complicare il quadro ha contribuito anche una stagione di misure politiche che hanno aperto la porta ai pensionamenti anticipati. L’effetto valanga è stato alimentato da misure come Quota 100 e Quota 103, che hanno aperto le porte dell’uscita anticipata a intere generazioni di lavoratori. Oggi però il governo ha cambiato rotta: dal 2026 il sistema di accesso alla pensione è diventato più rigido. La legge di bilancio ha abolito Quota 103, e le principali vie di uscita restano la pensione di vecchiaia a 67 anni con almeno 20 anni di contributi, la pensione anticipata con oltre 42 anni di contributi e l’Ape sociale, prorogata al 2026 per categorie svantaggiate.
Dopo il 2045 la discesa
La curva ascendente non durerà per sempre. Il 2045 è l’anno del cambiamento: la curva della spesa pensionistica si piega verso il basso. Dal picco del 17,1% si inizia a scendere, raggiungendo il 16,2% nel 2050, fino al 14,0% entro il 2070, un livello persino inferiore a quello attuale. I motori di questa inversione sono essenzialmente due: la progressiva uscita delle generazioni del baby boom, che ridurrà il numero dei pensionati in rapporto alla popolazione attiva, e l’applicazione generalizzata del calcolo contributivo con l’aggiornamento dei coefficienti di trasformazione.
Le riforme impopolari che però hanno evitato il peggio
Se la situazione, pur difficile, resta gestibile, il merito va alle riforme previdenziali degli ultimi vent’anni. Il Documento di Finanza Pubblica 2026 lo spiega a partira da un dato impressionante: la minore incidenza della spesa in rapporto al PIL derivante dall’intero processo di riforma avviato nel 2004 ammonta a oltre 60 punti percentuali di PIL al 2060. La riforma Maroni del 2004, la riforma Fornero del 2011 e i successivi adeguamenti — con l’innalzamento dell’età pensionabile, il collegamento alla speranza di vita e la diffusione del calcolo contributivo — hanno quindi evitato uno scenario che sarebbe stato insostenibile, pur al prezzo di scelte molto impopolari.
Il nodo irrisolto è la sostenibilità per i futuri pensionati
C’è però un punto che i numeri del DFP non affrontano, ma che rimane centrale. Sostenibilità finanziaria e adeguatezza delle prestazioni sono due obiettivi che vanno in direzioni opposte: il sistema regge i conti pubblici, ma rischia di non reggere le persone. Per questo la previdenza complementare, più che una scelta, diventa sempre di più una necessità per i giovani lavoratori italiani. Garantire che le future pensioni siano anche sufficienti a vivere dignitosamente resta la sfida più grande, e quella che i grafici da soli non riescono a risolvere.
Commenti