
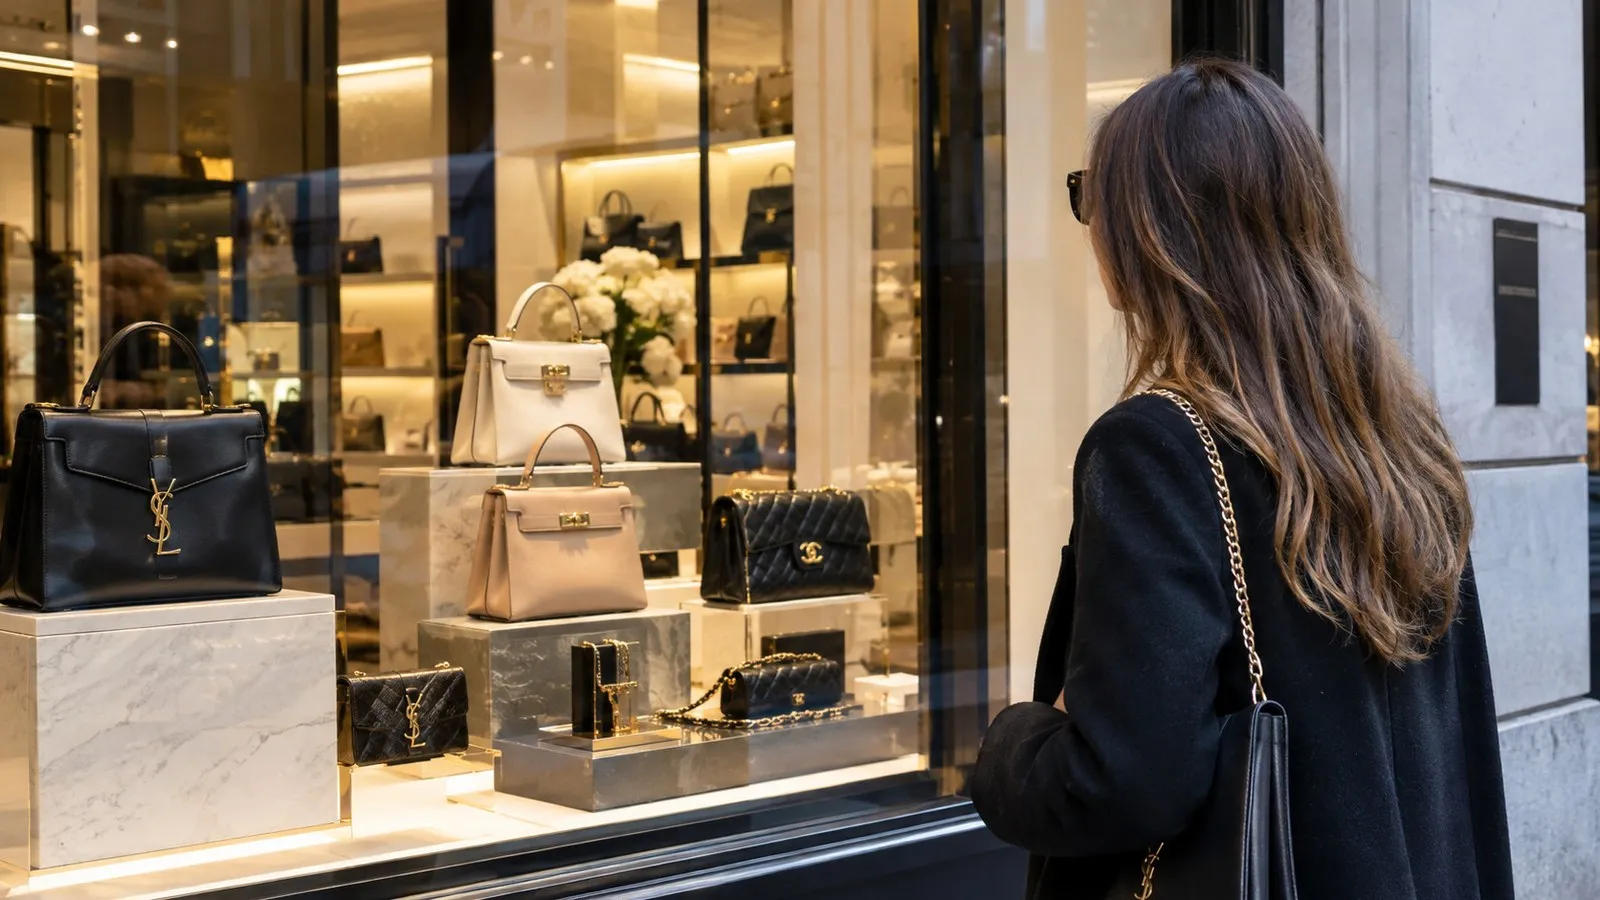
Per anni una borsa firmata è stata molto più di un accessorio: era un rito di passaggio, il regalo per una laurea, il premio dopo una promozione, il segno visibile di avercela fatta. Oggi quel rito si sta incrinando. Il lusso europeo vive uno dei suoi momenti più difficili: dall’inizio dell’anno l’indice STOXX Europe Luxury 10, che riunisce le dieci società più importanti del settore, ha perso il 23,5%, uno dei peggiori risultati della Borsa nel 2026. Le sei maggiori società europee del lusso hanno bruciato complessivamente 251 miliardi di euro di capitalizzazione, secondo i calcoli del Financial Times. Ma dietro i numeri c’è una storia che riguarda meno i bilanci e più il nostro modo di desiderare, consumare e mostrarci.
Sommario
- Il grande assente: la classe media
- Un mercato a forma di K
- Dove la crisi morde di più
- Come reagiscono i grandi marchi
- Cosa ci dice tutto questo
Il grande assente: la classe media
Il nodo centrale è sociale prima ancora che economico. Gran parte dei marchi ha aumentato i prezzi molto più dell’inflazione: per i clienti ricchissimi non è cambiato nulla, ma per la classe media, che ogni tanto si concedeva un acquisto, quei prodotti sono diventati irraggiungibili. È stata in parte una scelta deliberata: puntare sui patrimoni più alti e quindi sicuri per mettersi al riparo dagli alti e bassi dell’economia.
Il risultato è un paradosso. Il lusso è tornato a essere davvero esclusivo, ma ha perso il consumatore aspirazionale, quello che non comprava tutto ma comprava spesso, e che soprattutto alimentava l’immaginario collettivo delle griffe. Quando il sogno smette di sembrare raggiungibile, smette anche di essere condiviso. E un marchio di lusso vive proprio di questo: del desiderio di chi lo guarda, non solo del portafoglio di chi lo compra.
Un mercato a forma di K
Gli analisti descrivono il mercato cinese con l’immagine di una traiettoria a K: una parte di consumatori continua a spendere, l’altra si ritira. È la fotografia di una società sempre più polarizzata, che vale ben oltre la Cina. Lo dimostra quello che ancora funziona. Le borse Birkin e gli altri modelli di alta gamma di Hermès sono cresciuti del 10,8%, e anche la gioielleria, con Tiffany e Boucheron, ha registrato vendite in crescita a doppia cifra.
C’è una lettura sociologica in questi dati. Resiste ciò che conserva valore nel tempo, quasi un bene rifugio: un gioiello, un’icona come la Birkin. Soffre invece la moda più legata alla tendenza della stagione, al logo da esibire. Chi compra lusso oggi sembra cercare meno l’ostentazione e più la solidità di un oggetto destinato a durare.
Dove la crisi morde di più
Cina. È l’epicentro della crisi. Le vendite di LVMH in Asia, Giappone escluso, sono calate del 5% nel terzo trimestre, con un crollo a doppia cifra nella Cina continentale. Per Kering le vendite ai consumatori cinesi sono scese del 15-20%, accelerando il calo già registrato nel trimestre precedente. Persino Hermès, tra le maison più solide, ha dovuto ammettere che in Cina la crescita si è fermata. Pesano la crisi immobiliare, la debolezza della Borsa e la stretta fiscale sui patrimoni all’estero, che spingono i consumatori verso marchi locali più economici. C’è anche un fattore culturale: Louis Vuitton ha subito un contraccolpo d’immagine dopo la causa per marchi registrati contro la catena locale di tè Molly Tea, segno di un orgoglio nazionale che non perdona più l’arroganza dei marchi occidentali.
Medio Oriente. Doveva essere la nuova frontiera. I paesi del Golfo erano un mercato strategico grazie alla ricchezza petrolifera e agli investimenti di città come Doha e Dubai nella costruzione di un immaginario di opulenza ed esclusività. Fino a marzo il Medio Oriente sembrava il mercato ideale per compensare la debolezza di Europa e Asia, ma con la guerra si è tutto fermato.
Stati Uniti. Restano il pilastro che regge il settore: per LVMH le vendite americane sono cresciute del 5%. Ma anche qui si intravedono crepe, con i dati delle carte di credito Citibank che segnalano un calo della spesa di almeno il 4% in ciascuno degli ultimi tre mesi, in un contesto di benzina più cara e consumi in frenata.
Europa e Giappone. L’Europa è appesantita da consumi locali tiepidi, anche se con eccezioni: per Hermès l’Europa, Francia esclusa, è cresciuta dell’8,6%. Per LVMH Stati Uniti, Europa e Giappone sono in crescita, mentre la Cina resta in netto calo.
Come reagiscono i grandi marchi
Meno negozi. Kering, il gruppo di Gucci, ha registrato nei primi nove mesi dell’anno 105 chiusure nette di punti vendita, frutto di 128 chiusure e 23 aperture. È la fine dell’epoca delle boutique ovunque: meno vetrine, più selezione.
La giostra dei direttori creativi. Gucci è il simbolo della crisi: è in difficoltà dal 2022, dopo gli anni d’oro di Alessandro Michele, e nonostante diversi cambi alla direzione creativa non ha ancora ritrovato una proposta chiara. Dal 2023 Kering ha quasi azzerato i profitti, passati da 3 miliardi a 72 milioni di euro nel 2025, mentre i ricavi di Gucci sono calati del 40%. Dall’altra parte c’è Chanel, che con il nuovo direttore creativo Matthieu Blazy ha vissuto un anno eccellente. La lezione è chiara: in un mercato saturo, la creatività torna a fare la differenza.
La pressione sui fornitori. Per difendere i margini, il settore ha cercato di contenere i costi dei fornitori, a volte a scapito della qualità e della sopravvivenza delle aziende che si occupano delle lavorazioni intermedie, molte delle quali italiane. È il rovescio della medaglia meno visibile della crisi, che rischia di colpire proprio il saper fare su cui il lusso ha costruito la sua reputazione.
La via italiana. Mentre la Francia trema con Hermès e LVMH, l’Italia si difende: Moncler limita i danni e Brunello Cucinelli continua a crescere a doppia cifra. Moncler ha chiuso i primi nove mesi con 1,895 miliardi di euro di ricavi, in crescita del 6% a cambi costanti, anche se il terzo trimestre si è sostanzialmente fermato.
Cosa ci dice tutto questo
La crisi del lusso racconta la fine di un’epoca in cui il benessere si misurava in loghi. Racconta una classe media che si sente esclusa da un sogno che un tempo considerava suo, una Cina che ha smesso di guardare all’Occidente come unico modello di status, un mondo più instabile in cui anche i ricchi comprano con più prudenza. E racconta soprattutto un settore costretto a ripensare la sua promessa: non basta più alzare i prezzi per sembrare più desiderabili. Per tornare a crescere, il lusso dovrà riconquistare ciò che ha perso per strada: la capacità di far sognare anche chi non può permetterselo.
Commenti