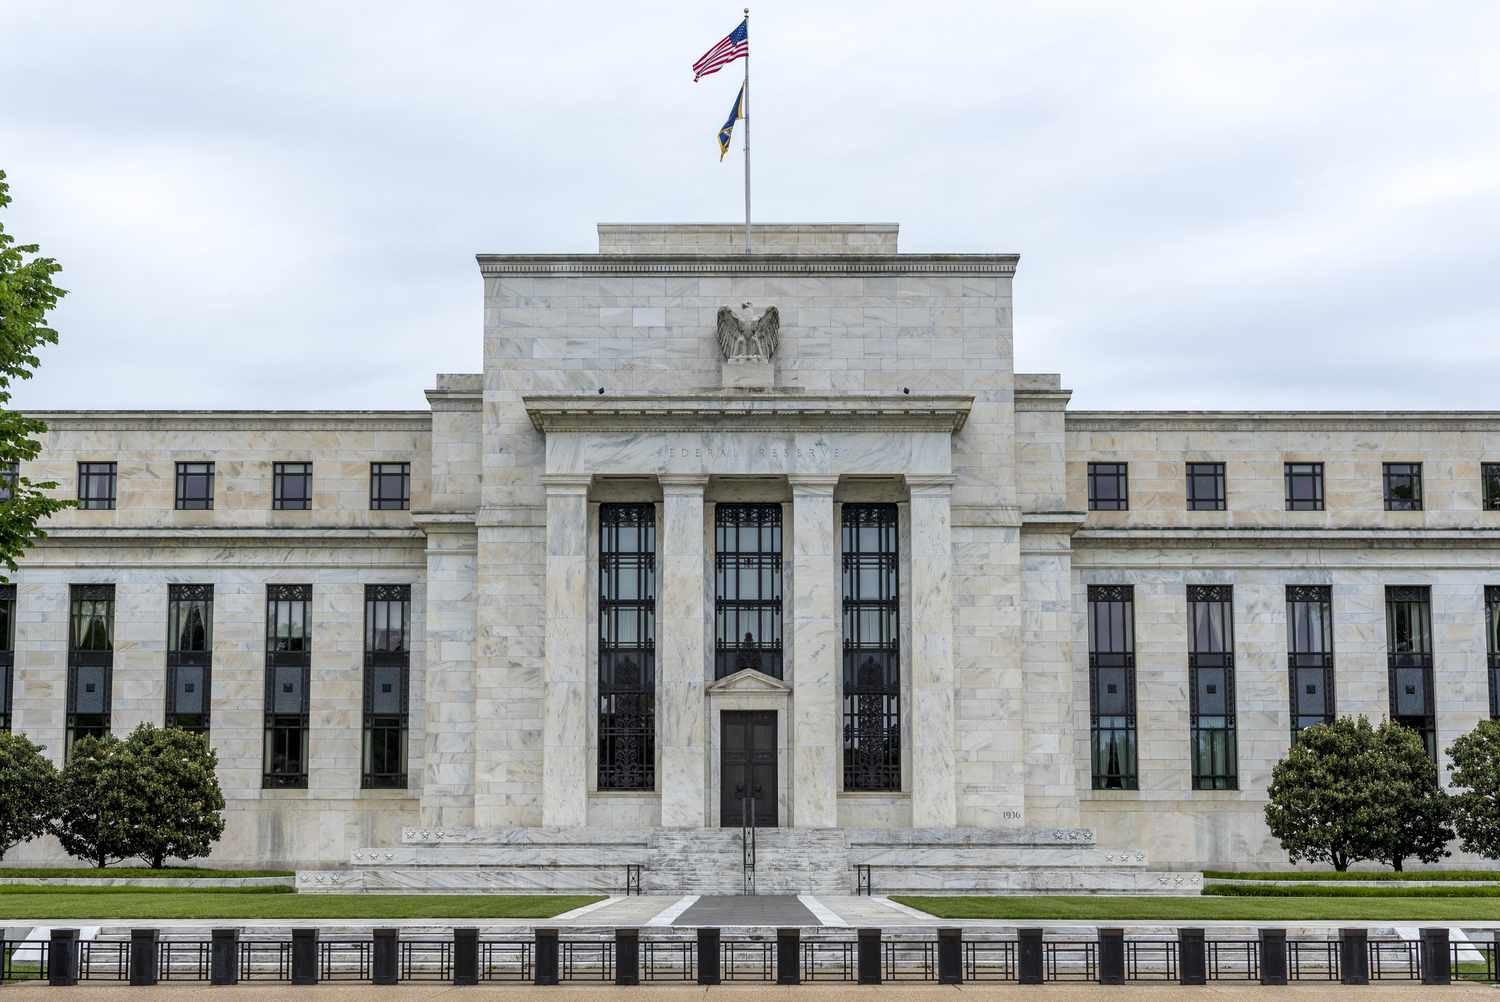
Dai verbali della riunione di ottobre della Federal Reserve emerge che quasi tutti i membri considerano probabili altri rialzi dei tassi. Kalshi, piattaforma di scommesse sugli eventi, dà al 91% un aumento di 25 punti base a dicembre. Il messaggio è chiaro: la politica monetaria americana non ha finito di stringere. Anzi, potrebbe accelerare. Secondo i verbali, un paio di membri valuterebbero a dicembre anche un rialzo superiore ai 25 punti base, se i dati sull'inflazione deludessero.
Waller: "Serve uno shock"
Ha alzato i toni anche il governatore Christopher Waller, nominato nel board della Fed da Donald Trump durante il suo primo mandato. In un'intervista alla CNBC ha detto che a dicembre probabilmente servirà un rialzo di mezzo punto percentuale, perché l'inflazione «va nella direzione sbagliata» e «si sta allargando» oltre i prezzi dell'energia. L'alternativa, per Waller, è annunciare fin da subito un ritmo più veloce: se a dicembre la Fed alzasse i tassi di un quarto di punto, dovrebbe segnalare un altro rialzo della stessa entità a gennaio. Il governatore ha ammesso che i banchieri centrali potrebbero dover «scioccare» le persone per frenare le aspettative di inflazione.
A che punto siamo: i tassi tornano a salire
La Fed ha già cambiato rotta. A ottobre ha lasciato i tassi fermi tra il 3,75% e il 4%, dopo il rialzo di 25 punti base di settembre, il primo dal 2023. Anche quella pausa è stata combattuta: si sono opposte la governatrice Lisa Cook e la presidente della Fed di Cleveland Beth Hammack, che avrebbero voluto un rialzo di un quarto di punto.
A pesare sono i prezzi. A ottobre i prezzi al consumo negli Stati Uniti sono saliti dello 0,4%, oltre le previsioni; l'ultimo dato annuo disponibile, quello di settembre, era al 3,7%. Le cause sono in buona parte geopolitiche: a spingere l'inflazione americana sono la guerra di Stati Uniti e Israele contro l'Iran, che ha fatto salire il petrolio, i dazi sulle importazioni voluti dall'amministrazione Trump, la tenuta dei consumi e la corsa delle imprese a investire nell'intelligenza artificiale.
La data da segnare è vicina: la Fed si riunisce l'8 e 9 dicembre, mentre il dato sull'inflazione di novembre arriverà il 10, il giorno dopo la decisione. La banca centrale guidata da Kevin Warsh dovrà quindi decidere senza conoscerlo.
Il dollaro torna a dominare
La prima conseguenza globale è sui cambi. L'indice del dollaro, che misura il biglietto verde contro un paniere di valute, è salito fino a 103,78 punti, il livello più alto dal 2 aprile 2025. Un dollaro forte rende più cari i debiti in dollari e le materie prime, che si pagano quasi tutte in valuta americana. La sua corsa pesa su euro, yen, materie prime e valute dei Paesi emergenti.
Il fronte più caldo è il Giappone. Lo yen è vicino a quota 160 sul dollaro, il livello oltre il quale Tokyo alza i toni, tre mesi dopo aver speso la cifra record di 15.400 miliardi di yen per sostenere la propria valuta. Un nuovo intervento della Banca del Giappone è uno degli scenari più probabili delle prossime settimane, con effetti a catena sui mercati asiatici. Il dollaro australiano è vicino ai minimi da dieci mesi.
L'Europa costretta a inseguire
Anche la BCE si prepara a muoversi. I tassi sono al 2,50% e il rialzo è atteso il 17 dicembre; Christine Lagarde lascerà la presidenza il 7 febbraio 2027. Il rischio per l'Europa è doppio. Se la Fed alza i tassi più della BCE, l'euro tende a indebolirsi, e un euro debole fa salire il costo dell'energia importata, già alle stelle per la crisi in Medio Oriente. È l'effetto che l'Italia conosce bene: a ottobre l'inflazione italiana è salita al 5,4% (poi rivista al 5,5%), spinta soprattutto dai beni energetici, passati dal 22,6% al 31,4%.
Per famiglie e imprese italiane la stretta globale si traduce in mutui a tasso variabile più cari e finanziamenti più costosi. Sul fronte del debito pubblico la situazione per ora regge: lo spread è sceso oggi a 103 punti base.
I Paesi emergenti nella morsa
La storia insegna che i cicli di rialzi della Fed colpiscono più duramente chi è indebitato in dollari: le economie emergenti dell'Asia, dell'America Latina e dell'Africa. Rendimenti americani alti attirano capitali verso gli Stati Uniti e li tolgono ai mercati più fragili. Oggi il Treasury decennale resta vicino ai massimi recenti, al 5,10%. Con questi livelli, rinnovare i debiti diventa più caro per molti governi e imprese fuori dall'Occidente.
Shenzhen, petrolio e Hormuz: la variabile geopolitica
Proprio mentre la Fed alza i toni, dalla Cina arriva il segnale che potrebbe cambiare i conti. Nel vertice a tre di Shenzhen, i presidenti di Cina, Russia e Stati Uniti, Xi Jinping, Vladimir Putin e Donald Trump, si sono impegnati a garantire «flussi energetici stabili» tra i tre Paesi in una «dichiarazione di pace», secondo i media statali cinesi. Trump ha aggiunto che lui e Xi tengono molto a far passare il petrolio dallo Stretto di Hormuz, bloccato dalla guerra con l'Iran.
Per la Fed è un elemento decisivo. Una parte importante dell'inflazione americana nasce dal greggio, e il mercato lo sta già scontando: secondo l'AIE, il Brent è sceso del 32% tra il picco dell'8 ottobre (136 dollari al barile) e metà novembre (93 dollari), anche se gasolio e cherosene dovrebbero restare cari. Se la distensione di Shenzhen si traducesse in fatti concreti, la pressione sui prezzi potrebbe calare e con essa la necessità di nuove strette.
C'è anche un fronte politico interno. L'inflazione, più alta del previsto, aveva alimentato la netta vittoria dei democratici alle elezioni di metà mandato: per la Casa Bianca il caro vita è ormai una questione politica prima ancora che economica.
Wall Street ha già cambiato umore
I mercati hanno reagito subito. L'S&P 500 ha chiuso in calo per il quinto giorno di fila, appesantito dal timore di nuovi rialzi a dicembre e oltre; i conti forti di Nvidia non sono bastati a rilanciare i titoli legati all'AI. Oro e argento sono ai minimi da settembre 2025. È il segnale che gli investitori stanno riposizionando i portafogli in vista di un costo del denaro più alto e più a lungo.
Cosa potrebbe accadere: tre scenari
Il primo scenario, oggi il più probabile, è un rialzo di 25 punti base a dicembre accompagnato dall'impegno a ripetersi a gennaio. Il dollaro resterebbe forte, la BCE seguirebbe con il suo ritocco e la pressione su yen e valute emergenti continuerebbe, ma in modo graduale.
Il secondo è lo «shock» invocato da Waller: un rialzo di mezzo punto. In questo caso aumenterebbe il rischio di forti oscillazioni sui mercati, di un intervento del Giappone sui cambi e di fughe di capitali dai Paesi emergenti più fragili. Per l'Europa significherebbe un euro più debole e un'energia importata ancora più cara.
Il terzo, meno probabile, è una Fed più prudente. Potrebbe accadere se gli impegni di Shenzhen raffreddassero davvero il petrolio e i dati di dicembre mostrassero un rallentamento dei prezzi. Sarebbe lo scenario migliore per le Borse e per chi ha un mutuo variabile, ma dipende da una variabile che nessuna banca centrale controlla: la geopolitica.
Commenti